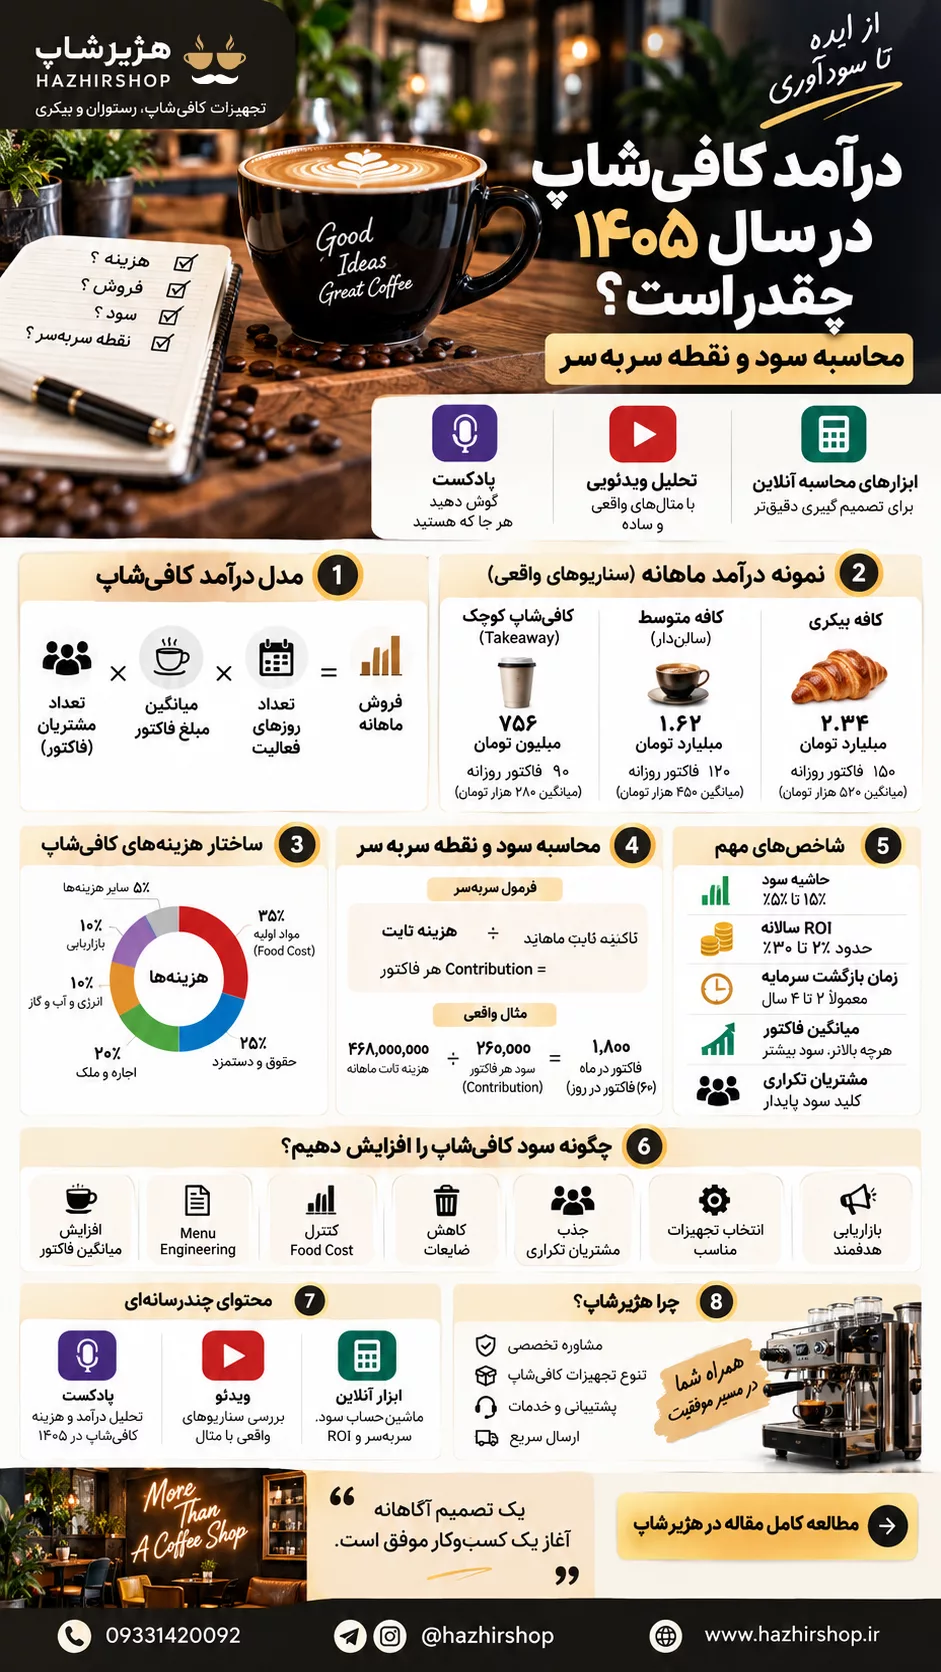
درآمد کافیشاپ در سال ۱۴۰۵ چقدر است؟ محاسبه سود و نقطه سربهسر
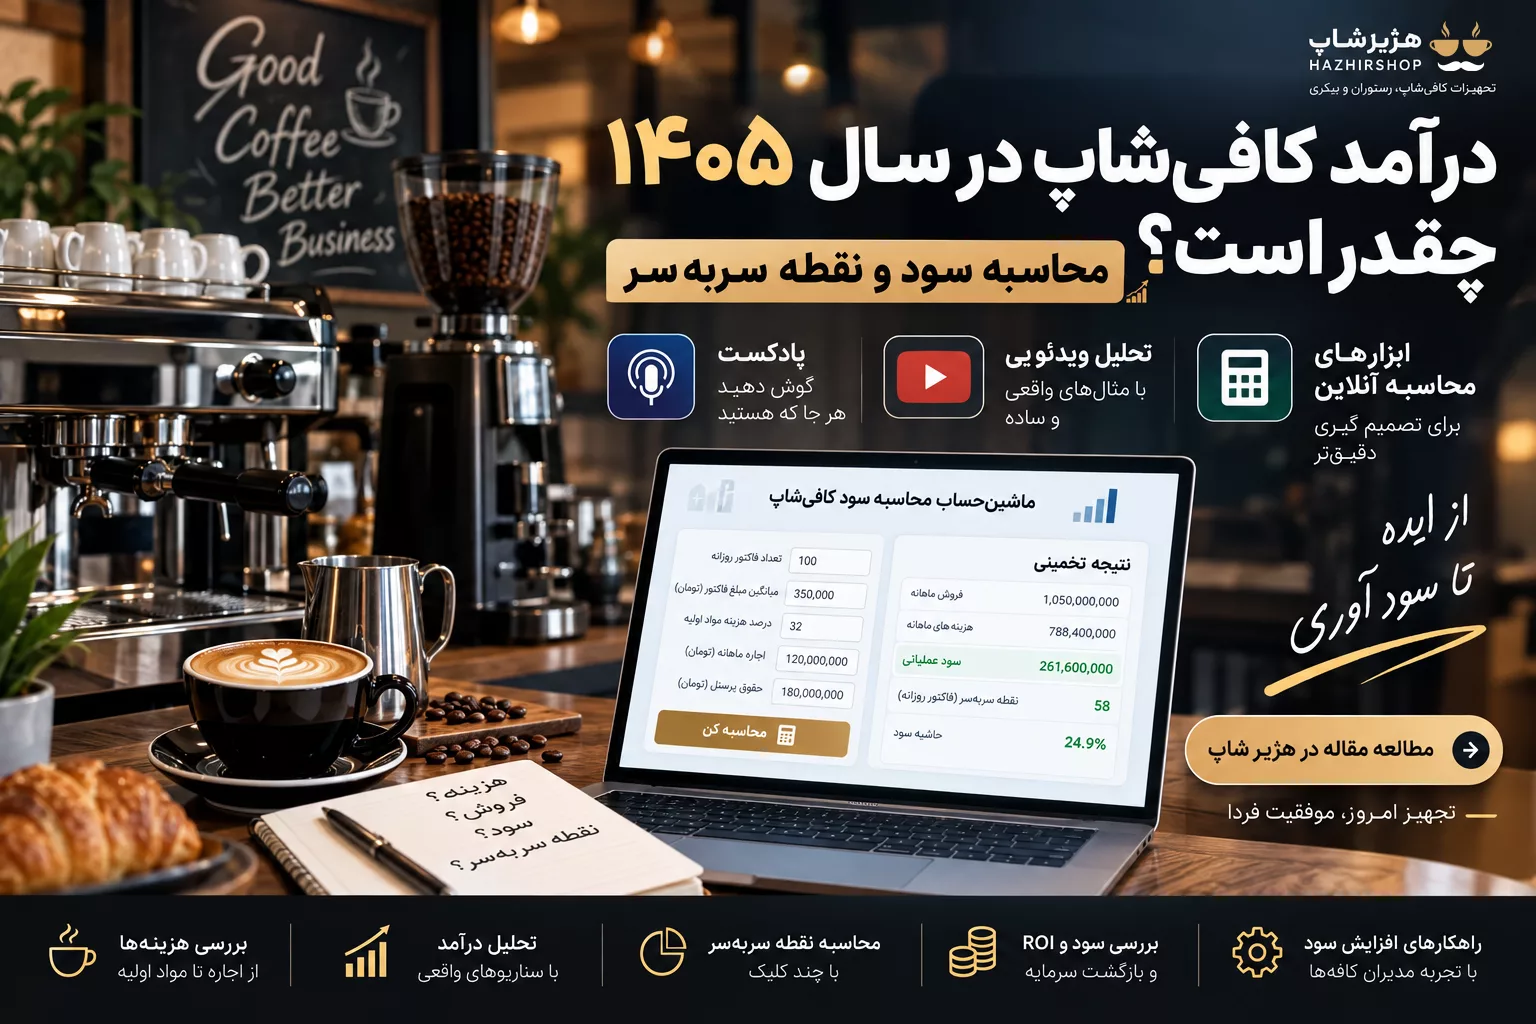
درآمد کافیشاپ در سال ۱۴۰۵ چقدر است؟ محاسبه سود، هزینه و نقطه سربهسر
راهاندازی کافیشاپ هنوز یکی از جذابترین گزینهها برای افرادی است که میخواهند وارد صنعت غذا و نوشیدنی شوند؛ اما تقریباً اولین سؤال سرمایهگذار قبل از انتخاب ملک، خرید دستگاه اسپرسوساز یا طراحی کانتر این است:
درآمد کافیشاپ در سال ۱۴۰۵ واقعاً چقدر است؟
پاسخ کوتاه این است که یک عدد ثابت وجود ندارد.
دو کافیشاپ با متراژ مشابه و حتی منوی تقریباً یکسان میتوانند نتایج مالی کاملاً متفاوتی داشته باشند. تعداد مشتری روزانه، میانگین مبلغ هر فاکتور، اجاره ملک، تعداد نیروی انسانی، Food Cost، قیمت مواد اولیه، استهلاک تجهیزات، ساعات فعالیت، فروش بیرونبر و حتی سرعت آمادهسازی سفارش روی نتیجه نهایی تأثیر میگذارند.
بنابراین سؤال حرفهایتر این نیست که:
«کافیشاپ ماهی چقدر درآمد دارد؟»
بلکه باید بپرسیم:
یک کافیشاپ با تعداد مشخصی مشتری، میانگین فاکتور مشخص و ساختار هزینه مشخص، ماهانه چقدر فروش و در نهایت چقدر سود خالص ایجاد میکند؟
در این راهنمای هژیر شاپ، بهجای ارائه یک عدد هیجانانگیز و غیرقابل تعمیم، مدل اقتصادی کافیشاپ را مرحلهبهمرحله بررسی میکنیم تا بتوانید برای کسبوکار خودتان درآمد، هزینه، سود و نقطه سربهسر را محاسبه کنید.
تفاوت درآمد، فروش و سود کافیشاپ چیست؟
یکی از اشتباهات رایج در بررسی اقتصادی کافیشاپ این است که فروش ماهانه با سود اشتباه گرفته میشود.
فرض کنید یک کافیشاپ طی یک ماه ۹۰۰ میلیون تومان فروش ثبت کرده باشد. این عدد به معنی ۹۰۰ میلیون تومان درآمد قابل برداشت برای مالک نیست.
از این مبلغ باید هزینههایی مانند مواد اولیه، حقوق کارکنان، اجاره، قبوض، کمیسیون پلتفرمهای فروش، بستهبندی، تعمیرات، نگهداری تجهیزات، مالیات و سایر هزینههای عملیاتی کسر شوند.
در نتیجه باید چند مفهوم را از یکدیگر جدا کنیم.
فروش ناخالص
کل مبلغ فروش محصولات در یک دوره زمانی است.
اگر روزانه ۱۰۰ سفارش داشته باشید و میانگین مبلغ هر سفارش ۳۰۰ هزار تومان باشد:
فروش روزانه:
۱۰۰ × ۳۰۰٬۰۰۰ = ۳۰٬۰۰۰٬۰۰۰ تومان
اگر مجموعه ۳۰ روز فعالیت کند:
۳۰٬۰۰۰٬۰۰۰ × ۳۰ = ۹۰۰٬۰۰۰٬۰۰۰ تومان
بنابراین فروش ماهانه در این مثال ۹۰۰ میلیون تومان است.
این عدد هنوز سود شما نیست.
سود ناخالص کافیشاپ چگونه محاسبه میشود؟
برای رسیدن به سود ناخالص باید هزینه مستقیم کالای فروختهشده از فروش کم شود.
بهعنوان مثال اگر فروش ماهانه ۹۰۰ میلیون تومان و هزینه مستقیم مواد مصرفشده برای تولید محصولات فروختهشده ۲۷۰ میلیون تومان باشد:
۹۰۰ میلیون – ۲۷۰ میلیون = ۶۳۰ میلیون تومان
در این سناریوی فرضی، سود ناخالص برابر با ۶۳۰ میلیون تومان است.
اما هنوز اجاره، حقوق، انرژی، تعمیرات و سایر هزینههای کسبوکار از آن کم نشدهاند.
سود خالص کافیشاپ چیست؟
آنچه در نهایت برای سرمایهگذار اهمیت بیشتری دارد، سود خالص است.
به زبان ساده:
سود خالص = کل درآمد عملیاتی – کل هزینههای کسبوکار
اگر همان کافیشاپ ۹۰۰ میلیون تومان فروش داشته باشد و مجموع هزینههای آن در یک ماه ۷۵۰ میلیون تومان شود:
۹۰۰ – ۷۵۰ = ۱۵۰ میلیون تومان
سود خالص ماهانه در این مثال ۱۵۰ میلیون تومان خواهد بود.
بنابراین وقتی فردی میگوید «کافیشاپ من ماهی ۹۰۰ میلیون درآمد دارد»، باید مشخص شود منظور او فروش است یا سود.
این تفاوت در تصمیمگیری برای سرمایهگذاری بسیار مهم است.
درآمد کافیشاپ در سال ۱۴۰۵ به چه عواملی بستگی دارد؟
هیچ جدول عمومی نمیتواند با دقت بگوید یک کافیشاپ در ایران دقیقاً چقدر فروش خواهد داشت.
اما میتوان عوامل اصلی ایجادکننده درآمد را مدلسازی کرد.
مهمترین متغیرها عبارتاند از:
-
تعداد مشتری یا سفارش روزانه
-
میانگین مبلغ هر فاکتور
-
تعداد روزهای فعالیت
-
ظرفیت سالن
-
نرخ گردش میز
-
سهم سفارش بیرونبر
-
سهم سفارش آنلاین
-
موقعیت جغرافیایی
-
ساعت فعالیت
-
ترکیب منو
-
قیمتگذاری
-
سرعت سرویس
-
ظرفیت تجهیزات
-
تعداد کارکنان
-
کیفیت محصول و تجربه مشتری
-
نرخ بازگشت مشتری
در میان این عوامل، سه متغیر برای یک تخمین اولیه اهمیت ویژهای دارند:
تعداد سفارش روزانه × میانگین فاکتور × تعداد روزهای فعالیت
فرمول ساده محاسبه فروش ماهانه کافیشاپ
برای برآورد اولیه میتوان از فرمول زیر استفاده کرد:
فروش ماهانه = تعداد سفارش روزانه × میانگین فاکتور × روزهای کاری ماه
مثلاً کافیشاپی را در نظر بگیرید که:
تعداد سفارش روزانه: ۸۰ سفارش
میانگین فاکتور: ۲۵۰ هزار تومان
روزهای فعالیت: ۳۰ روز
محاسبه:
۸۰ × ۲۵۰٬۰۰۰ × ۳۰
نتیجه:
۶۰۰ میلیون تومان فروش ماهانه
اگر تعداد سفارش روزانه از ۸۰ به ۱۲۰ برسد و سایر متغیرها ثابت بمانند:
۱۲۰ × ۲۵۰٬۰۰۰ × ۳۰
نتیجه:
۹۰۰ میلیون تومان فروش ماهانه
همین محاسبه ساده نشان میدهد چرا سؤال «درآمد یک کافیشاپ چقدر است؟» بدون دانستن تعداد سفارش و میانگین فاکتور پاسخ دقیقی ندارد.
سه سناریوی نمونه برای فروش کافیشاپ در سال ۱۴۰۵
برای درک بهتر مدل اقتصادی، سه سناریوی کاملاً فرضی در نظر میگیریم. این اعداد میانگین رسمی بازار نیستند و صرفاً برای آموزش محاسبات استفاده میشوند.
| سناریو | سفارش روزانه | میانگین فاکتور | فروش روزانه | فروش ۳۰ روزه |
|---|---|---|---|---|
| A | ۵۰ | ۲۵۰ هزار تومان | ۱۲.۵ میلیون | ۳۷۵ میلیون تومان |
| B | ۱۰۰ | ۳۰۰ هزار تومان | ۳۰ میلیون | ۹۰۰ میلیون تومان |
| C | ۲۰۰ | ۳۵۰ هزار تومان | ۷۰ میلیون | ۲.۱ میلیارد تومان |
این جدول یک نکته بسیار مهم دارد:
فروش میلیاردی الزاماً به معنی سود بسیار بالا نیست.
ممکن است مجموعهای ۲ میلیارد تومان فروش داشته باشد اما به دلیل اجاره سنگین، تعداد زیاد کارکنان، Food Cost نامناسب، تخفیفهای زیاد یا هزینههای عملیاتی بالا، حاشیه سود ضعیفی داشته باشد.
در مقابل، یک کافیشاپ کوچکتر ممکن است فروش پایینتری داشته باشد اما با کنترل بهتر هزینهها بازده سرمایه مناسبی ایجاد کند.
چه چیزی درآمد کافیشاپ را بیشتر میکند؟
بسیاری از مدیران برای افزایش درآمد مستقیماً به افزایش قیمت فکر میکنند؛ در حالی که فروش کافیشاپ حداقل از دو اهرم بسیار مهم تشکیل شده است:
تعداد تراکنش × میانگین مبلغ تراکنش
بنابراین افزایش فروش میتواند از چند مسیر اتفاق بیفتد.
مثلاً اگر تعداد سفارش ثابت بماند اما میانگین فاکتور از ۲۵۰ هزار تومان به ۳۰۰ هزار تومان افزایش پیدا کند، فروش رشد میکند.
برعکس، ممکن است قیمتها ثابت بمانند اما تعداد مشتری افزایش پیدا کند.
به همین دلیل طراحی منو، Upselling، فروش محصولات مکمل، Combo، دسر، کوکی، کروسان و سایر آیتمهای جانبی میتوانند در کنار جذب مشتری جدید اهمیت زیادی داشته باشند.
میانگین فاکتور؛ عددی که باید هر روز بررسی کنید
یکی از KPIهای مهم کافیشاپ Average Order Value یا AOV است.
فرض کنید روزانه ۱۰۰ سفارش دارید.
اگر میانگین فاکتور ۲۲۰ هزار تومان باشد:
فروش روزانه = ۲۲ میلیون تومان
اما اگر بدون افزایش تعداد مشتری بتوانید میانگین فاکتور را به ۲۸۰ هزار تومان برسانید:
فروش روزانه = ۲۸ میلیون تومان
یعنی روزانه ۶ میلیون تومان اختلاف فروش ایجاد شده است.
در ۳۰ روز:
۶ × ۳۰ = ۱۸۰ میلیون تومان
بنابراین افزایش منطقی ارزش هر سفارش میتواند بدون افزایش تعداد مشتری، تغییر قابلتوجهی در فروش ایجاد کند.
البته افزایش AOV نباید صرفاً از طریق بالا بردن قیمت انجام شود. روشهای دیگری مانند طراحی درست منو، پیشنهاد محصولات مکمل و ایجاد ترکیبهای مناسب نیز وجود دارند.
تعداد مشتری مهمتر است یا مبلغ فاکتور؟
هر دو مهماند.
مدلی را تصور کنید که روزانه ۵۰ سفارش با میانگین فاکتور ۵۰۰ هزار تومان دارد:
فروش روزانه = ۲۵ میلیون تومان
مدل دوم روزانه ۱۰۰ سفارش با میانگین فاکتور ۲۵۰ هزار تومان دارد:
فروش روزانه = ۲۵ میلیون تومان
هر دو مجموعه فروش یکسان دارند، اما ساختار عملیاتی آنها کاملاً متفاوت است.
مجموعه دوم باید دو برابر سفارش پردازش کند. بنابراین ممکن است به ظرفیت بالاتر تجهیزات، سرعت بیشتر باریستاها، فضای تحویل مناسبتر و Workflow متفاوتی نیاز داشته باشد.
اینجاست که انتخاب تجهیزات کافیشاپ مستقیماً با مدل مالی کسبوکار ارتباط پیدا میکند.
ظرفیت تجهیزات چه ارتباطی با درآمد کافیشاپ دارد؟
گاهی مدیران تجهیزات را فقط به چشم هزینه اولیه نگاه میکنند؛ در حالی که تجهیزات بخشی از ظرفیت درآمدزایی مجموعه هستند.
فرض کنید در ساعات Peak تعداد زیادی سفارش نوشیدنی وارد میشود اما آسیاب یا اسپرسوساز نتواند متناسب با تقاضا کار کند.
نتیجه ممکن است شامل موارد زیر باشد:
افزایش زمان انتظار مشتری، ایجاد صف، کاهش سرعت گردش سفارش، فشار روی کارکنان، کاهش کیفیت محصول و در نهایت از دست رفتن بخشی از فروش بالقوه.
در مقابل، خرید دستگاهی بسیار بزرگتر از نیاز واقعی نیز میتواند سرمایه اولیه را بدون بازده مناسب افزایش دهد.
بنابراین انتخاب تجهیزات باید براساس Peak Demand انجام شود، نه صرفاً تعداد صندلیهای کافیشاپ.
در هژیر شاپ میتوانید برای انتخاب تجهیزات متناسب با ظرفیت واقعی مجموعه، از مشاوره تخصصی راهاندازی استفاده کنید.
شماره تماس: 09331420092
تلگرام و اینستاگرام: @hazhirshop
هزینههای کافیشاپ در سال ۱۴۰۵ شامل چه مواردی است؟
برای محاسبه سود باید طرف دیگر معادله یعنی هزینهها را نیز بشناسیم.
هزینههای یک کافیشاپ را میتوان به چند گروه اصلی تقسیم کرد.
۱. هزینه مواد اولیه
قهوه، شیر، سیروپ، شکلات، میوه، چای، دمنوش، مواد اولیه دسر، محصولات بیکری، یخ، آب و مواد مصرفی بخشی از هزینه مستقیم تولید هستند.
این هزینه باید براساس مصرف واقعی و فروش واقعی کنترل شود.
صرفاً بررسی مبلغ خرید ماهانه همیشه کافی نیست؛ زیرا بخشی از خرید ممکن است در موجودی انبار باقی مانده باشد.
۲. حقوق و هزینه نیروی انسانی
باریستا، کمکباریستا، صندوقدار، سالنکار، نیروی آشپزخانه، نظافت، مدیر شیفت و مدیر مجموعه میتوانند بخش مهمی از هزینههای ماهانه را تشکیل دهند.
تعداد نیرو باید با حجم سفارش و ساختار سرویس هماهنگ باشد.
کمبود نیرو میتواند سرعت سرویس را کاهش دهد و نیروی بیش از نیاز نیز هزینه ثابت مجموعه را افزایش میدهد.
۳. اجاره ملک
اجاره یکی از مهمترین هزینههای ثابت بسیاری از کافیشاپهاست.
اما یک نکته مهم وجود دارد:
ملک گرانتر لزوماً ملک بدتری نیست و ملک ارزانتر نیز الزاماً انتخاب اقتصادیتری محسوب نمیشود.
باید نسبت هزینه ملک به ظرفیت درآمدزایی آن بررسی شود.
ممکن است یک موقعیت تجاری با اجاره بیشتر به دلیل ترافیک مشتری بالاتر، فروش بیشتری ایجاد کند. در مقابل، اجاره سنگین در مکانی که ظرفیت فروش کافی ندارد میتواند نقطه سربهسر را بیش از حد بالا ببرد.
۴. هزینه انرژی
برق، گاز و آب در یک کافیشاپ معمولی با یک واحد تجاری ساده قابل مقایسه نیست.
اسپرسوساز، یخساز، یخچال، فریزر، شوکیک، بلندر، سیستم تهویه، ماشین ظرفشویی و تجهیزات پخت میتوانند مصرف انرژی قابلتوجهی ایجاد کنند.
به همین دلیل هنگام خرید تجهیزات نباید فقط قیمت خرید بررسی شود.
Total Cost of Ownership یا TCO معیار دقیقتری است.
یعنی:
قیمت خرید + مصرف انرژی + تعمیرات + سرویس + قطعات + هزینه توقف احتمالی دستگاه.
هژیر شاپ پیشتر برای بررسی TCO تجهیزات نیز ابزار محاسباتی در نظر گرفته است؛ مدلی که میتواند هزینه واقعی مالکیت را در مقیاس ماهانه و سالانه بررسی کند.
۵. هزینه تعمیر و نگهداری تجهیزات
اسپرسوساز و آسیاب تنها دستگاههایی نیستند که نیاز به سرویس دارند.
یخساز، بلندر، ماشین ظرفشویی، سیستم تصفیه آب، یخچال، فریزر، فر و سایر تجهیزات نیز باید در برنامه نگهداری قرار بگیرند.
نادیده گرفتن Maintenance ممکن است در کوتاهمدت هزینه را پایین نشان دهد اما خرابی ناگهانی دستگاه در ساعت شلوغی میتواند هزینه بسیار بیشتری ایجاد کند.
۶. بستهبندی و Takeaway
لیوان، درب، Sleeve، نی، پاکت، جعبه، دستمال و سایر اقلام مصرفی باید وارد محاسبات قیمت تمامشده شوند.
یکی از اشتباهات رایج این است که مدیر هزینه مواد اولیه نوشیدنی را محاسبه میکند اما هزینه بستهبندی را در Food Cost واقعی سفارش لحاظ نمیکند.
۷. هزینههای پنهان
بعضی هزینهها کوچک به نظر میرسند اما مجموع آنها در پایان ماه قابلتوجه میشود.
ضایعات مواد اولیه، خطای سفارش، تخفیفها، غذای پرسنلی، شکستگی ظروف، مواد شوینده، اینترنت، نرمافزار فروش، کارمزدها، تعمیرات جزئی و کسری موجودی نمونههایی از این هزینهها هستند.
اگر میخواهید سود واقعی کافیشاپ را محاسبه کنید، این هزینهها نباید نادیده گرفته شوند.
هزینه ثابت و هزینه متغیر کافیشاپ
برای محاسبه نقطه سربهسر باید هزینهها را حداقل به دو گروه تقسیم کنیم.
هزینههای ثابت
هزینههایی که در کوتاهمدت با افزایش یا کاهش فروش تغییر زیادی نمیکنند؛ مانند بخش ثابت اجاره، برخی حقوقها، هزینه نرمافزار و برخی قراردادهای خدماتی.
هزینههای متغیر
هزینههایی که با حجم فروش ارتباط بیشتری دارند؛ مانند مواد اولیه، بستهبندی و بخشی از کارمزد فروش.
این تفکیک برای پاسخ به سؤال مهم بعدی ضروری است:
کافیشاپ باید چقدر بفروشد تا ضرر نکند؟
در بخش دوم دقیقاً سراغ همین موضوع میرویم و نقطه سربهسر کافیشاپ را از فروش ماهانه به تعداد سفارش روزانه تبدیل میکنیم.
بخش دوم: نقطه سربهسر کافیشاپ؛ روزانه چقدر باید بفروشیم تا ضرر نکنیم؟
یکی از مهمترین اعدادی که هر مدیر کافیشاپ باید بداند، نقطه سربهسر یا Break-Even Point است.
ممکن است یک کافیشاپ در پایان روز صندوق شلوغی داشته باشد، سفارشهای زیادی ثبت کند و حتی فروش ماهانه قابلتوجهی داشته باشد؛ اما تا زمانی که هزینهها از درآمد بیشتر باشند، کسبوکار هنوز سودآور نشده است.
نقطه سربهسر دقیقاً همان مرزی است که در آن درآمد حاصل از فروش، هزینههای کسبوکار را پوشش میدهد.
یعنی:
فروش کمتر از نقطه سربهسر ← زیان
فروش در نقطه سربهسر ← سود و زیان تقریباً صفر
فروش بالاتر از نقطه سربهسر ← ورود به محدوده سود
برای مدیری که قصد راهاندازی کافیشاپ در سال ۱۴۰۵ را دارد، محاسبه این عدد باید قبل از انتخاب نهایی ملک و خرید تجهیزات انجام شود.
نقطه سربهسر کافیشاپ چیست؟
فرض کنید مجموع هزینههای ثابت یک کافیشاپ در ماه ۳۰۰ میلیون تومان است.
این عدد بهتنهایی به این معنی نیست که با فروش ۳۰۰ میلیون تومان به نقطه سربهسر میرسیم؛ زیرا برای ایجاد همین فروش نیز باید مواد اولیه، بستهبندی و سایر هزینههای متغیر پرداخت شود.
بنابراین برای محاسبه دقیقتر باید حاشیه مشارکت یا Contribution Margin را در نظر بگیریم.
اگر بهطور فرضی از هر ۱۰۰ هزار تومان فروش، ۳۵ هزار تومان صرف هزینههای متغیر شود، ۶۵ هزار تومان برای پوشش هزینههای ثابت و سپس ایجاد سود باقی میماند.
در این حالت حاشیه مشارکت برابر ۶۵ درصد است.
فرمول ساده:
حاشیه مشارکت = فروش – هزینههای متغیر
و برای محاسبه نقطه سربهسر ریالی:
فروش سربهسر = هزینه ثابت ÷ نسبت حاشیه مشارکت
یک مثال واقعینما از محاسبه نقطه سربهسر کافیشاپ
فرض کنیم یک کافیشاپ چنین ساختاری دارد:
هزینه ثابت ماهانه: ۳۰۰ میلیون تومان
نسبت هزینه متغیر: ۳۵ درصد فروش
در نتیجه:
حاشیه مشارکت = ۶۵ درصد
محاسبه نقطه سربهسر:
۳۰۰ ÷ ۰٫۶۵ = حدود ۴۶۱٫۵ میلیون تومان
بنابراین این کافیشاپ باید تقریباً ۴۶۲ میلیون تومان فروش ماهانه داشته باشد تا هزینههای ثابت و متغیر خود را پوشش دهد.
این عدد یک سناریوی آموزشی است و نباید بهعنوان میانگین بازار ایران در نظر گرفته شود.
اگر مجموعه ۳۰ روز در ماه فعالیت داشته باشد:
۴۶۲ ÷ ۳۰ = حدود ۱۵٫۴ میلیون تومان
بنابراین فروش روزانه لازم برای رسیدن به نقطه سربهسر تقریباً:
۱۵٫۴ میلیون تومان در روز
خواهد بود.
اما این عدد را میتوان یک مرحله کاربردیتر کرد.
روزانه چند مشتری برای رسیدن به نقطه سربهسر نیاز داریم؟
فرض کنیم میانگین مبلغ هر فاکتور این کافیشاپ ۲۸۰ هزار تومان باشد.
فروش روزانه موردنیاز:
۱۵٫۴ میلیون تومان
میانگین فاکتور:
۲۸۰ هزار تومان
بنابراین:
۱۵٬۴۰۰٬۰۰۰ ÷ ۲۸۰٬۰۰۰ = حدود ۵۵ سفارش
یعنی این کافیشاپ برای رسیدن به نقطه سربهسر تقریباً به ۵۵ سفارش در روز نیاز دارد.
از سفارش ۵۶ به بعد، در این مدل ساده، بخشی از حاشیه مشارکت سفارشهای جدید میتواند وارد محدوده سود شود.
این عدد برای تصمیمگیری بسیار ارزشمندتر از یک جمله کلی مانند «کافیشاپ سود خوبی دارد» است.
قبل از اجاره ملک این محاسبه را انجام دهید
فرض کنید ملکی پیدا کردهاید که از نظر طراحی، دسترسی و فضای داخلی بسیار جذاب است.
اما سؤال اصلی این است:
آیا این موقعیت واقعاً میتواند تعداد سفارش لازم برای رسیدن به نقطه سربهسر را ایجاد کند؟
اگر مدل مالی شما نشان دهد روزانه حداقل ۱۲۰ سفارش لازم دارید اما بررسی ترافیک منطقه، ظرفیت صندلیها و بازار هدف نشان دهد رسیدن به چنین حجمی دشوار است، مشکل را باید قبل از امضای قرارداد تشخیص دهید.
به همین دلیل ارزیابی ملک فقط نباید براساس زیبایی یا متراژ انجام شود.
قبل از اجاره باید مواردی مانند تردد پیاده، دسترسی، جای پارک، مشتری هدف، رقبا، ساعات اوج منطقه، ظرفیت بیرونبر، محدودیتهای ساختمان، برق، آب، فاضلاب و تهویه بررسی شوند.
حاشیه سود کافیشاپ چقدر است؟
این یکی از پرتکرارترین سؤالات سرمایهگذاران است؛ اما پاسخ آن نیز یک درصد ثابت نیست.
حاشیه سود یک کافیشاپ به مدل کسبوکار، اجاره، قیمتگذاری، ترکیب منو، Food Cost، حقوق، ضایعات، ظرفیت فروش و هزینههای عملیاتی وابسته است.
به همین دلیل بهجای اینکه بگوییم «حاشیه سود کافیشاپ X درصد است»، بهتر است حاشیه سود واقعی خود مجموعه محاسبه شود.
فرمول:
حاشیه سود خالص = سود خالص ÷ فروش × ۱۰۰
مثلاً اگر کافیشاپی در یک ماه:
فروش: ۹۰۰ میلیون تومان
سود خالص: ۱۳۵ میلیون تومان
داشته باشد:
۱۳۵ ÷ ۹۰۰ × ۱۰۰ = ۱۵٪
حاشیه سود خالص این مجموعه در این سناریو ۱۵ درصد است.
چرا درصد سود یک آیتم با سود کل کافیشاپ فرق دارد؟
این موضوع بسیار مهم است.
ممکن است یک نوشیدنی حاشیه سود مناسبی داشته باشد، اما این موضوع به معنی همان میزان سود برای کل کسبوکار نیست.
برای مثال، قیمت فروش یک نوشیدنی ممکن است ۲۵۰ هزار تومان و هزینه مواد اولیه مستقیم آن ۷۵ هزار تومان باشد.
اختلاف:
۱۷۵ هزار تومان
اما این ۱۷۵ هزار تومان هنوز سود خالص مالک نیست.
از آن باید سهم هزینههایی مانند:
اجاره، حقوق، انرژی، استهلاک، تعمیرات، مواد شوینده، ظروف، نرمافزار، مالیات و سایر هزینههای مجموعه تأمین شود.
بنابراین اصطلاحاتی مانند «این نوشیدنی ۷۰ درصد سود دارد» باید با دقت استفاده شوند.
در بسیاری از موارد چیزی که محاسبه شده حاشیه ناخالص محصول است، نه سود خالص کسبوکار.
سناریوی کافیشاپ کوچک در سال ۱۴۰۵
برای مقایسه بهتر، یک مدل فرضی برای کافیشاپ کوچک در نظر بگیریم.
فرضیات:
تعداد سفارش روزانه: ۵۰
میانگین فاکتور: ۲۵۰ هزار تومان
تعداد روز فعالیت: ۳۰ روز
فروش ماهانه:
۵۰ × ۲۵۰٬۰۰۰ × ۳۰
۳۷۵ میلیون تومان
فرض کنیم هزینههای متغیر ۳۵ درصد فروش باشند:
حدود ۱۳۱٫۲۵ میلیون تومان
حاشیه مشارکت:
حدود ۲۴۳٫۷۵ میلیون تومان
اگر هزینه ثابت ماهانه ۲۰۰ میلیون تومان باشد:
سود عملیاتی در این مدل ساده:
حدود ۴۳٫۷۵ میلیون تومان
حاشیه حاصل:
حدود ۱۱٫۷ درصد فروش.
اما اگر تعداد سفارش روزانه فقط ۱۰ سفارش کاهش پیدا کند چه اتفاقی میافتد؟
۴۰ × ۲۵۰٬۰۰۰ × ۳۰
فروش ماهانه:
۳۰۰ میلیون تومان
با همان نسبت هزینه متغیر ۳۵ درصد:
هزینه متغیر = ۱۰۵ میلیون تومان
حاشیه مشارکت = ۱۹۵ میلیون تومان
هزینه ثابت = ۲۰۰ میلیون تومان
نتیجه:
۵ میلیون تومان زیان
یعنی در این مثال تنها کاهش ۱۰ سفارش روزانه، مجموعه را از سوددهی وارد زیان کرده است.
سناریوی کافیشاپ متوسط
حالا کافیشاپی با حجم فروش بیشتر را بررسی کنیم.
تعداد سفارش روزانه: ۱۰۰
میانگین فاکتور: ۳۰۰ هزار تومان
فعالیت: ۳۰ روز
فروش ماهانه:
۱۰۰ × ۳۰۰٬۰۰۰ × ۳۰
۹۰۰ میلیون تومان
اگر هزینههای متغیر معادل ۳۵ درصد فروش باشند:
۳۱۵ میلیون تومان
حاشیه مشارکت:
۵۸۵ میلیون تومان
اگر هزینه ثابت ماهانه ۴۰۰ میلیون تومان باشد:
۵۸۵ – ۴۰۰ = ۱۸۵ میلیون تومان
در این مدل ساده، سود عملیاتی:
۱۸۵ میلیون تومان
خواهد بود.
حاشیه حاصل تقریباً:
۲۰٫۶ درصد
است.
باز هم تأکید میکنیم این اعداد پیشبینی درآمد بازار ایران نیستند و فقط برای نمایش روش محاسبه استفاده شدهاند.
سناریوی کافیشاپ پرتردد
حالا یک مجموعه پرتردد را بررسی کنیم.
تعداد سفارش روزانه: ۲۰۰
میانگین فاکتور: ۳۵۰ هزار تومان
فعالیت: ۳۰ روز
فروش ماهانه:
۲۰۰ × ۳۵۰٬۰۰۰ × ۳۰
۲ میلیارد و ۱۰۰ میلیون تومان
اگر نسبت هزینه متغیر ۳۸ درصد باشد:
۷۹۸ میلیون تومان
حاشیه مشارکت:
۱ میلیارد و ۳۰۲ میلیون تومان
فرض کنیم هزینه ثابت مجموعه نیز به دلیل ملک بزرگتر، تعداد بیشتر کارکنان و ساختار عملیاتی گستردهتر به ۹۰۰ میلیون تومان رسیده باشد.
در این حالت:
۱٬۳۰۲ – ۹۰۰ = ۴۰۲ میلیون تومان
سود عملیاتی سناریو:
۴۰۲ میلیون تومان
است.
اما این مثال یک نکته مهم را نشان میدهد.
فروش کافیشاپ سوم نسبت به کافیشاپ متوسط بیش از دو برابر شده است، اما هزینههای آن نیز بسیار بیشتر است.
بنابراین نباید کسبوکار را صرفاً براساس عدد فروش قضاوت کرد.
مقایسه سه سناریوی فرضی
| شاخص | کافیشاپ کوچک | کافیشاپ متوسط | کافیشاپ پرتردد |
|---|---|---|---|
| سفارش روزانه | ۵۰ | ۱۰۰ | ۲۰۰ |
| میانگین فاکتور | ۲۵۰ هزار | ۳۰۰ هزار | ۳۵۰ هزار |
| فروش ماهانه | ۳۷۵ میلیون | ۹۰۰ میلیون | ۲.۱ میلیارد |
| هزینه متغیر | ۱۳۱.۲۵ میلیون | ۳۱۵ میلیون | ۷۹۸ میلیون |
| هزینه ثابت | ۲۰۰ میلیون | ۴۰۰ میلیون | ۹۰۰ میلیون |
| سود عملیاتی سناریو | ۴۳.۷۵ میلیون | ۱۸۵ میلیون | ۴۰۲ میلیون |
| حاشیه حاصل | ۱۱.۷٪ | ۲۰.۶٪ | ۱۹.۱٪ |
تمام اعداد جدول فرضی هستند و برای آموزش مدل محاسباتی ارائه شدهاند.
نکته جالب این است که بیشترین فروش الزاماً بالاترین درصد حاشیه سود را ایجاد نمیکند.
اثر اجاره بر سود کافیشاپ
اجاره از آن دسته هزینههایی است که حتی در روزهای کمفروش نیز باید پرداخت شود.
فرض کنید دو ملک دارید.
ملک A:
اجاره ماهانه ۱۵۰ میلیون تومان
ملک B:
اجاره ماهانه ۲۵۰ میلیون تومان
در نگاه اول ملک A انتخاب اقتصادیتری به نظر میرسد.
اما اگر ملک B به دلیل موقعیت بهتر بتواند فروش بیشتری ایجاد کند، اختلاف اجاره ممکن است توجیه اقتصادی داشته باشد.
بنابراین شاخص مهمتر این است:
این ملک در برابر هزینهای که ایجاد میکند چه ظرفیت فروشی دارد؟
این سؤال باید با برآورد تعداد سفارش پاسخ داده شود.
چند سفارش بیشتر برای جبران اجاره گرانتر لازم است؟
فرض کنیم اختلاف اجاره دو ملک:
۱۰۰ میلیون تومان در ماه
باشد.
حاشیه مشارکت متوسط هر سفارش نیز:
۱۸۰ هزار تومان
باشد.
برای جبران اختلاف اجاره:
۱۰۰٬۰۰۰٬۰۰۰ ÷ ۱۸۰٬۰۰۰ = حدود ۵۵۶ سفارش
در یک ماه ۳۰ روزه:
۵۵۶ ÷ ۳۰ = حدود ۱۸٫۵ سفارش
یعنی ملک گرانتر باید تقریباً ۱۹ سفارش اضافه در روز ایجاد کند تا فقط اختلاف ۱۰۰ میلیون تومانی اجاره را جبران کند.
حالا سؤال بسیار کاربردی میشود:
آیا موقعیت بهتر ملک میتواند حداقل ۱۹ سفارش اضافه در روز ایجاد کند؟
اگر پاسخ براساس بررسی واقعی بازار مثبت باشد، اجاره بالاتر ممکن است قابل دفاع باشد.
اگر نه، ملک گرانتر فشار بیشتری بر نقطه سربهسر وارد میکند.
اثر حقوق کارکنان بر سود کافیشاپ
کاهش تعداد کارکنان همیشه به معنی افزایش سود نیست.
فرض کنید حذف یک نیروی کاری باعث کاهش هزینه ماهانه شود اما همزمان سرعت سرویس در ساعات شلوغ کاهش پیدا کند.
اگر به دلیل این تصمیم روزانه ۱۰ سفارش از دست برود، باید درآمد و حاشیه مشارکت از دسترفته را نیز محاسبه کرد.
مثلاً اگر حاشیه مشارکت هر سفارش ۱۸۰ هزار تومان باشد:
۱۰ × ۱۸۰٬۰۰۰ = ۱٫۸ میلیون تومان در روز
در ۳۰ روز:
۵۴ میلیون تومان
اگر صرفهجویی حاصل از حذف نیرو کمتر از زیان ناشی از کاهش ظرفیت سرویس باشد، تصمیم از نظر اقتصادی منطقی نیست.
بنابراین مدیریت هزینه با کاهش کورکورانه هزینهها تفاوت دارد.
هدف باید بهبود بهرهوری باشد.
ظرفیت سرویس؛ حلقه اتصال تجهیزات و درآمد
فرض کنید در ساعات عادی مجموعه مشکلی ندارد اما از ساعت ۱۸ تا ۲۲ حجم سفارش چند برابر میشود.
در این بازه، توان واقعی تجهیزات اهمیت پیدا میکند.
اگر اسپرسوساز، آسیاب، بلندر، یخساز، ماشین ظرفشویی یا فضای آمادهسازی تبدیل به Bottleneck شوند، ظرفیت فروش محدود خواهد شد.
مثلاً اگر تقاضا برای ۸۰ نوشیدنی در ساعت وجود داشته باشد اما Workflow مجموعه عملاً فقط توان آمادهسازی ۵۰ سفارش را داشته باشد، بخشی از تقاضای موجود ممکن است به فروش تبدیل نشود.
به همین دلیل هنگام خرید تجهیزات کافیشاپ فقط نباید پرسید:
«این دستگاه چقدر قیمت دارد؟»
باید پرسید:
«این دستگاه در ساعت اوج چند سفارش را با کیفیت قابل قبول پشتیبانی میکند؟»
خرید دستگاه ارزانتر همیشه اقتصادیتر نیست
فرض کنید دو اسپرسوساز برای خرید در نظر گرفته شدهاند.
دستگاه A ارزانتر است اما در ساعات پرترافیک ظرفیت موردنیاز مجموعه را تأمین نمیکند.
دستگاه B قیمت اولیه بالاتری دارد اما با ظرفیت سفارش مجموعه هماهنگ است.
اگر دستگاه A باعث ایجاد صف، کاهش سرعت سرویس یا از دست رفتن سفارش شود، اختلاف قیمت اولیه ممکن است در طول زمان از طریق فروش ازدسترفته جبران یا حتی چند برابر شود.
البته عکس این مسئله نیز وجود دارد.
خرید دستگاه بسیار گران و پرظرفیت برای کافیشاپی که روزانه فقط ۴۰ سفارش دارد ممکن است باعث Overinvestment شود.
یعنی سرمایهای که میتوانست برای سرمایه در گردش، بازاریابی، طراحی یا سایر نیازهای کسبوکار استفاده شود، در تجهیزاتی قفل شده که ظرفیت آنها استفاده نمیشود.
تجهیزات کافیشاپ باید براساس چه چیزی انتخاب شوند؟
برای انتخاب تجهیزات مناسب بهتر است حداقل این اطلاعات مشخص باشند:
نوع منو، تعداد سفارش روزانه پیشبینیشده، سفارش در ساعات Peak، سهم نوشیدنیهای گرم، سهم نوشیدنیهای سرد، حجم یخ مصرفی، تعداد صندلی، فروش بیرونبر، ساعات کاری، فضای کانتر، برق موجود، آب و فاضلاب و بودجه سرمایهگذاری.
پس از مشخص شدن این اطلاعات میتوان درباره ظرفیت مناسب اسپرسوساز، آسیاب، یخساز، بلندر، شوکیک، ماشین ظرفشویی و سایر تجهیزات تصمیم گرفت.
برای مشاوره انتخاب تجهیزات متناسب با ظرفیت واقعی پروژه میتوانید با هژیر شاپ تماس بگیرید.
تلفن: 09331420092
تلگرام و اینستاگرام: @hazhirshop
فروش بیشتر همیشه به معنی سود بیشتر نیست
این یکی از مهمترین نکات اقتصادی این مقاله است.
فرض کنید برای افزایش فروش، تخفیف گستردهای اجرا میکنید.
تعداد سفارشها بالا میرود و گزارش فروش جذابتر میشود.
اما اگر تخفیف باعث کاهش شدید حاشیه مشارکت شود، ممکن است سود افزایش پیدا نکند.
مثلاً:
حالت اول:
۱۰۰ سفارش × ۳۰۰ هزار تومان = ۳۰ میلیون تومان فروش
حالت دوم:
۱۴۰ سفارش × ۲۳۰ هزار تومان = ۳۲٫۲ میلیون تومان فروش
فروش حالت دوم بیشتر است.
اما برای تشخیص اینکه کدام مدل سودآورتر است، باید هزینه متغیر و حاشیه مشارکت هر سفارش را نیز محاسبه کنیم.
بنابراین مدیر کافیشاپ نباید فقط Revenue را دنبال کند.
KPIهای مالی مهم برای مدیر کافیشاپ
برای مدیریت حرفهای، بهتر است داشبورد مالی مجموعه حداقل چند شاخص کلیدی را بهصورت منظم نمایش دهد:
فروش روزانه
مشخص میکند مجموعه در هر روز چه مقدار فروش ثبت کرده است.
تعداد سفارش
نشان میدهد فروش از چه تعداد تراکنش ایجاد شده است.
میانگین فاکتور یا AOV
کمک میکند متوجه شوید هر سفارش بهطور متوسط چه ارزشی دارد.
Food Cost
هزینه مواد مصرفشده نسبت به فروش را نشان میدهد.
Labor Cost
نسبت هزینه نیروی انسانی به فروش را مشخص میکند.
Contribution Margin
نشان میدهد پس از هزینههای متغیر چه مقدار برای پوشش هزینههای ثابت و سود باقی میماند.
Break-Even Sales
حداقل فروش لازم برای عبور از نقطه سربهسر است.
Net Profit Margin
مشخص میکند چه درصدی از فروش در نهایت به سود خالص تبدیل شده است.
فقط گزارش ماهانه کافی نیست
یکی از اشتباهات مدیریتی این است که مالک کافیشاپ تا پایان ماه منتظر بماند و سپس بررسی کند که آیا سود کرده است یا خیر.
بخشی از KPIها باید روزانه یا هفتگی بررسی شوند.
برای مثال اگر نقطه سربهسر ماهانه مجموعه ۶۰۰ میلیون تومان باشد و مجموعه ۳۰ روز فعالیت کند، بهصورت ساده میتوان Target اولیه روزانه حدود ۲۰ میلیون تومان در نظر گرفت.
اگر در ۱۰ روز اول فقط ۱۴۰ میلیون تومان فروش ثبت شده باشد، مجموعه نسبت به مسیر ساده ۲۰۰ میلیون تومانی عقب است.
مدیر میتواند زودتر علت را بررسی کند:
آیا تعداد سفارش کم شده است؟
آیا میانگین فاکتور کاهش پیدا کرده؟
آیا بعضی ساعات روز ضعیف هستند؟
آیا آیتم پرفروش ناموجود شده؟
آیا سرعت سرویس پایین آمده؟
آیا فروش بیرونبر کاهش یافته؟
این نوع مدیریت بسیار مؤثرتر از بررسی صورتحساب در پایان ماه است.
نقطه سربهسر را به «سفارش روزانه» تبدیل کنید
عدد ریالی نقطه سربهسر برای حسابداری مفید است، اما برای عملیات روزانه یک عدد دیگر کاربردیتر است:
تعداد سفارش لازم در روز
فرض کنیم فروش سربهسر ماهانه:
۶۰۰ میلیون تومان
روزهای فعالیت:
۳۰ روز
میانگین فاکتور:
۳۰۰ هزار تومان
فروش سربهسر روزانه:
۶۰۰ ÷ ۳۰ = ۲۰ میلیون تومان
تعداد سفارش:
۲۰٬۰۰۰٬۰۰۰ ÷ ۳۰۰٬۰۰۰ = حدود ۶۷ سفارش
در نتیجه مدیر میداند مجموعه باید بهطور متوسط حدود:
۶۷ سفارش در روز
ثبت کند تا به Target محاسباتی سربهسر برسد.
این عدد برای برنامهریزی بازاریابی، نیروی انسانی و ظرفیت تجهیزات بسیار قابل فهمتر است.
اما میانگین روزانه میتواند گمراهکننده باشد
فرض کنید هدف ۶۷ سفارش در روز است.
این به معنی آن نیست که هر روز دقیقاً ۶۷ سفارش خواهید داشت.
ممکن است:
شنبه: ۴۰ سفارش
یکشنبه: ۴۵ سفارش
دوشنبه: ۵۰ سفارش
پنجشنبه: ۱۱۰ سفارش
جمعه: ۱۳۰ سفارش
ثبت شود.
بنابراین بهتر است الگوی فروش براساس روز هفته و ساعت نیز تحلیل شود.
این اطلاعات در انتخاب تجهیزات و شیفتبندی نیرو اهمیت زیادی دارند.
Peak Hour را جداگانه اندازه بگیرید
ممکن است کافیشاپی روزانه فقط ۱۰۰ سفارش داشته باشد اما ۵۰ سفارش آن طی دو ساعت ثبت شود.
کافیشاپ دیگری نیز روزانه ۱۰۰ سفارش دارد اما سفارشها در ۱۲ ساعت توزیع شدهاند.
هر دو فروش روزانه مشابهی دارند، اما نیاز تجهیزاتی آنها الزاماً یکسان نیست.
به همین دلیل هنگام مشاوره تجهیزات، یکی از مهمترین اطلاعات باید این باشد:
حداکثر سفارش مورد انتظار در یک ساعت چقدر است؟
این عدد میتواند از تعداد کل سفارش روزانه برای طراحی کانتر و انتخاب تجهیزات مهمتر باشد.
Margin of Safety؛ فاصله شما تا خطر چقدر است؟
یک شاخص کاربردی دیگر حاشیه ایمنی یا Margin of Safety است.
فرض کنید نقطه سربهسر ماهانه شما:
۶۰۰ میلیون تومان
و فروش واقعی:
۹۰۰ میلیون تومان
باشد.
فاصله فروش تا نقطه سربهسر:
۳۰۰ میلیون تومان
است.
اما اگر فروش واقعی فقط ۶۳۰ میلیون تومان باشد، کسبوکار تنها کمی بالاتر از نقطه سربهسر قرار گرفته است.
در این وضعیت یک خرابی دستگاه، کاهش موقت مشتری، افزایش قیمت مواد اولیه یا هزینه غیرمنتظره میتواند سود را از بین ببرد.
بنابراین فقط سودده بودن کافی نیست.
باید بدانید:
چقدر بالاتر از نقطه سربهسر قرار دارید؟
یک تست سریع برای کافیشاپ شما
اگر در حال راهاندازی کافیشاپ هستید، این پنج عدد را همین حالا مشخص کنید:
۱. هزینه ثابت ماهانه چقدر است؟
۲. هزینه متغیر به ازای هر سفارش یا درصد فروش چقدر است؟
۳. میانگین فاکتور مورد انتظار چقدر است؟
۴. نقطه سربهسر ماهانه چقدر میشود؟
۵. برای رسیدن به آن، روزانه چند سفارش نیاز دارید؟
اگر پاسخ این پنج سؤال مشخص نباشد، پیشبینی سود کافیشاپ هنوز کامل نیست.
آیا تعداد مشتری موردنیاز واقعبینانه است؟
این آخرین مرحله تحلیل نقطه سربهسر است.
فرض کنید محاسبات نشان میدهد برای سربهسر شدن به روزانه ۱۴۰ سفارش نیاز دارید.
اکنون باید بررسی کنید آیا ملک، بازار، منو، قیمت و ظرفیت عملیاتی مجموعه امکان رسیدن به این عدد را دارند یا خیر.
اگر پاسخ منفی باشد، چند متغیر باید اصلاح شوند:
کاهش هزینه ثابت، افزایش میانگین فاکتور، بهبود حاشیه مشارکت، انتخاب ملک دیگر، تغییر ساختار نیروی انسانی، اصلاح منو یا افزایش ظرفیت جذب مشتری.
به این ترتیب Break-Even Analysis از یک محاسبه حسابداری ساده به ابزاری برای تصمیمگیری قبل از سرمایهگذاری تبدیل میشود.
قبل از خرید تجهیزات، مدل مالی را ببندید
یکی از بهترین زمانها برای محاسبه نقطه سربهسر، قبل از خرید تجهیزات کافیشاپ است.
وقتی ظرفیت فروش، تعداد سفارش Peak و بودجه مشخص شوند، انتخاب تجهیزات نیز منطقیتر خواهد شد.
برای مشاوره تخصصی راهاندازی و انتخاب تجهیزات کافیشاپ، رستوران و بیکری میتوانید با هژیر شاپ در ارتباط باشید:
09331420092
تلگرام و اینستاگرام: @hazhirshop
در بخش سوم، از «چقدر باید بفروشیم؟» عبور میکنیم و به سؤال مهمتر میرسیم:
سرمایه اولیه کافیشاپ در سال ۱۴۰۵ چگونه باید محاسبه شود و چه مدت طول میکشد سرمایه برگردد؟
در ادامه، سرمایه اولیه، سرمایه در گردش، ROI، دوره بازگشت سرمایه، Food Cost، Menu Engineering و روشهای افزایش سود بدون افزایش تعداد مشتری را بررسی میکنیم.
از فروش میلیاردی تا سود خالص کافهپادکست هژیر شاپ تولید شده توسط AI
HAZHIR DESIGN
۰۰:۰۰۰۰:۰۰
برای شروع دکمه پخش را بزنید
بخش سوم: سرمایه اولیه، بازگشت سرمایه و روشهای افزایش سود کافیشاپ در سال ۱۴۰۵
تا اینجا مشخص شد که برای بررسی درآمد کافیشاپ نمیتوان فقط به عدد فروش نگاه کرد. تعداد سفارش، میانگین فاکتور، هزینههای ثابت، هزینههای متغیر و نقطه سربهسر باید در کنار یکدیگر بررسی شوند.
اما برای کسی که هنوز در مرحله راهاندازی قرار دارد، یک سؤال مهمتر وجود دارد:
برای راهاندازی کافیشاپ چقدر سرمایه نیاز داریم و این سرمایه چه زمانی برمیگردد؟
پاسخ این سؤال نیز با اعلام یک عدد ثابت امکانپذیر نیست.
یک کافه Takeaway کوچک، یک کافیشاپ محلی ۶۰ متری و یک مجموعه ۲۵۰ متری با آشپزخانه و بیکری، سه مدل سرمایهگذاری کاملاً متفاوت هستند.
به همین دلیل در این بخش بهجای اعلام یک «قیمت راهاندازی کافیشاپ در سال ۱۴۰۵»، روش محاسبه سرمایه را بررسی میکنیم.
سرمایه اولیه کافیشاپ شامل چه چیزهایی است؟
یکی از اشتباهات رایج این است که سرمایه راهاندازی فقط برابر قیمت تجهیزات در نظر گرفته شود.
در حالی که سرمایه واقعی پروژه میتواند شامل چند گروه اصلی باشد:
هزینه ملک + طراحی و اجرای فضا + تأسیسات + تجهیزات + مبلمان + ظروف و ابزار + موجودی اولیه + هزینههای قبل از افتتاح + سرمایه در گردش
اگر فقط تجهیزات محاسبه شوند، بودجه پروژه ناقص خواهد بود.
۱. هزینه ورود به ملک
بسته به مدل قرارداد، این بخش ممکن است شامل ودیعه، اجاره، کمیسیون و سایر هزینههای مرتبط باشد.
در انتخاب ملک فقط مبلغ اجاره مهم نیست.
گاهی یک ملک ارزان به دلیل ضعف زیرساختها هزینه زیادی برای اصلاح برق، لولهکشی، فاضلاب، تهویه یا کانتر ایجاد میکند.
بنابراین قبل از قرارداد باید هزینه آمادهسازی واقعی ملک نیز بررسی شود.
۲. طراحی و اجرای کافیشاپ
این قسمت میتواند شامل موارد زیر باشد:
طراحی داخلی، اجرای کانتر، کف، دیوار، سقف، نورپردازی، تابلو، برقکشی، لولهکشی، فاضلاب، تهویه، سرمایش و گرمایش.
یکی از مهمترین نکات این است که طراحی باید با عملیات مجموعه هماهنگ باشد.
یک کانتر زیبا که Workflow مناسبی ندارد، میتواند در ساعات شلوغ سرعت سرویس را کاهش دهد.
به همین دلیل طراحی کافیشاپ فقط یک پروژه دکوراسیون نیست؛ بلکه بخشی از طراحی سیستم عملیاتی کسبوکار است.
۳. تجهیزات کافیشاپ
یکی از مهمترین بخشهای سرمایه اولیه مربوط به تجهیزات است.
بسته به منو ممکن است تجهیزاتی مانند موارد زیر موردنیاز باشند:
اسپرسوساز، آسیاب قهوه، بلندر، یخساز، یخچال، فریزر، شوکیک، سیستم تصفیه آب، بویلر آب جوش، ماشین ظرفشویی، تجهیزات بار سرد، تجهیزات آمادهسازی و تجهیزات پخت.
اگر مجموعه دارای بخش بیکری یا آشپزخانه باشد، تجهیزات دیگری نیز به پروژه اضافه خواهند شد.
نکته مهم این است که لیست تجهیزات باید از روی منو و ظرفیت تولید تهیه شود.
نه اینکه ابتدا دستگاهها خریداری شوند و سپس براساس آنها منو طراحی شود.
تجهیزات ارزان بخریم یا حرفهای؟
این سؤال پاسخ صفر و یکی ندارد.
دستگاه ارزانتر زمانی میتواند انتخاب مناسبی باشد که ظرفیت، کیفیت و قابلیت اطمینان موردنیاز کسبوکار را تأمین کند.
از طرف دیگر، دستگاه گرانتر نیز صرفاً به دلیل قیمت بالاتر انتخاب بهتری نیست.
برای مقایسه باید حداقل این موارد بررسی شوند:
قیمت خرید، ظرفیت واقعی، مصرف انرژی، هزینه سرویس، دسترسی به قطعات، تعمیرپذیری، طول عمر مورد انتظار، فضای موردنیاز و هزینه توقف احتمالی دستگاه.
در واقع بهتر است تجهیزات براساس هزینه کل مالکیت یا TCO مقایسه شوند، نه فقط قیمت خرید.
۴. مبلمان و فضای مشتری
میز، صندلی، نیمکت، فضای انتظار و سایر اجزای سالن نیز بخشی از سرمایه اولیه هستند.
در این بخش نیز ظرفیت مهم است.
افزایش تعداد صندلی تا جایی مفید است که باعث کاهش شدید راحتی مشتری یا اختلال در رفتوآمد کارکنان نشود.
تعداد صندلی بیشتر بهتنهایی تضمینکننده فروش بیشتر نیست.
۵. ظروف و Smallwares
این بخش معمولاً در برآورد اولیه کمتر دیده میشود.
فنجان، لیوان، پیچر، تمپر، Knock Box، ترازو، ابزار باریستا، ظروف سرو، ابزار آمادهسازی، ظروف نگهداری مواد و بسیاری از اقلام کوچک باید در بودجه قرار گیرند.
هرکدام ممکن است نسبت به اسپرسوساز رقم کوچکی داشته باشند، اما مجموع آنها میتواند قابلتوجه باشد.
۶. موجودی اولیه
برای شروع فعالیت باید مواد اولیه خریداری شوند.
از جمله:
قهوه، شیر، چای، شکلات، سیروپ، میوه، مواد اولیه بیکری، بستهبندی، شوینده و سایر مواد مصرفی.
این هزینه بخشی از سرمایه موردنیاز افتتاح است و نباید فراموش شود.
۷. هزینههای قبل از افتتاح
افتتاح یک کافیشاپ معمولاً هزینههایی قبل از اولین روز فروش ایجاد میکند.
آموزش نیرو، تست منو، تولید آزمایشی، عکاسی، طراحی منو، نرمافزار فروش، تبلیغات افتتاحیه و سایر هزینههای آمادهسازی از این دستهاند.
۸. سرمایه در گردش؛ بخشی که نباید فراموش شود
یکی از خطرناکترین اشتباهات این است که تمام سرمایه صرف ساخت و تجهیز کافیشاپ شود.
فرض کنید سرمایهگذار تمام بودجه خود را صرف ملک، دکوراسیون و تجهیزات کرده و در روز افتتاح تقریباً نقدینگی آزاد ندارد.
حتی اگر پروژه از نظر طراحی بسیار خوب باشد، مجموعه از همان ماه اول تحت فشار قرار میگیرد.
زیرا حقوق، اجاره، مواد اولیه، قبوض و سایر هزینهها باید پرداخت شوند؛ در حالی که فروش ممکن است هنوز به سطح هدف نرسیده باشد.
به همین دلیل باید بخشی از بودجه به Working Capital یا سرمایه در گردش اختصاص پیدا کند.
سرمایه در گردش چقدر باشد؟
عدد مناسب به ساختار هزینه، ریسک پروژه و سرعت رسیدن به فروش هدف بستگی دارد.
بهجای انتخاب یک عدد ثابت، بهتر است چند سناریو تهیه شود.
برای مثال:
اگر هزینه عملیاتی ماهانه مجموعه ۴۰۰ میلیون تومان باشد، مدیر باید بررسی کند در صورت ضعیف بودن فروش در ماههای ابتدایی، چه مقدار نقدینگی برای ادامه فعالیت در اختیار دارد.
سناریوهای مختلف میتوانند برای پوشش چند ماه هزینه عملیاتی بررسی شوند.
این همان جایی است که Cash Flow از سود حسابداری مهمتر میشود.
ممکن است یک کسبوکار روی کاغذ سودآور باشد اما به دلیل کمبود نقدینگی در پرداخت تعهدات دچار مشکل شود.
سرمایه راهاندازی کافیشاپ را چگونه محاسبه کنیم؟
میتوان یک مدل ساده ساخت:
سرمایه کل موردنیاز = هزینه ورود به ملک + طراحی و اجرا + تجهیزات + مبلمان + ابزار + موجودی اولیه + هزینه قبل از افتتاح + سرمایه در گردش + ذخیره ریسک
بهتر است برای هزینههای پیشبینینشده نیز ذخیرهای جداگانه در نظر گرفته شود.
زیرا تقریباً در هر پروژهای ممکن است هزینههایی وجود داشته باشند که در برآورد اولیه دیده نشدهاند.
ROI کافیشاپ چیست؟
بعد از مشخص شدن سرمایه اولیه، سؤال بعدی این است:
این سرمایه چه بازدهی ایجاد میکند؟
یکی از شاخصهای ساده برای بررسی این موضوع Return on Investment یا ROI است.
در سادهترین حالت:
ROI = سود حاصل از سرمایهگذاری ÷ سرمایهگذاری × ۱۰۰
فرض کنید کل سرمایه واردشده به پروژه:
۵ میلیارد تومان
باشد.
و مجموعه در یک دوره یکساله، براساس تعریف مالی مشخص و پس از محاسبه هزینههای مربوط، ۱ میلیارد تومان سود ایجاد کند.
ROI ساده:
۱ ÷ ۵ × ۱۰۰
برابر با:
۲۰ درصد
خواهد بود.
البته برای تحلیل حرفهایتر سرمایهگذاری باید جریان نقدی، زمان، مالیات، استهلاک، هزینه تأمین مالی و ارزش زمانی پول نیز در نظر گرفته شوند.
دوره بازگشت سرمایه کافیشاپ چگونه محاسبه میشود؟
شاخص ساده دیگر Payback Period است.
فرض کنید:
سرمایه اولیه = ۵ میلیارد تومان
جریان نقدی قابل انتساب به سرمایهگذاری = بهطور متوسط ۲۰۰ میلیون تومان در ماه
اگر فرض کنیم این جریان ثابت باقی بماند:
۵٬۰۰۰ ÷ ۲۰۰ = ۲۵ ماه
دوره بازگشت ساده سرمایه:
حدود ۲۵ ماه
خواهد بود.
اما این مدل یک سادهسازی است.
در واقعیت ممکن است فروش در ماههای اول کمتر باشد، هزینهها تغییر کنند، تجهیزات نیاز به تعمیر پیدا کنند یا سرمایهگذاریهای تکمیلی انجام شوند.
بنابراین Payback بهتر است در قالب چند سناریو بررسی شود.
سه سناریو برای بازگشت سرمایه
برای تصمیمگیری بهتر میتوانید سه مدل بسازید:
سناریوی محافظهکارانه
فروش کمتر، رشد آهستهتر و هزینه بالاتر.
سناریوی پایه
فروش و هزینه مطابق برآورد منطقی کسبوکار.
سناریوی خوشبینانه
فروش بیشتر و دستیابی سریعتر به ظرفیت هدف.
اگر پروژه فقط در سناریوی بسیار خوشبینانه اقتصادی باشد، ریسک سرمایهگذاری بالاتر است.
اما اگر حتی در سناریوی محافظهکارانه بتواند فشار مالی را تحمل کند، مدل کسبوکار مقاومتر خواهد بود.
چگونه بدون افزایش تعداد مشتری، سود کافیشاپ را افزایش دهیم؟
این بخش بسیار مهم است.
وقتی صحبت از افزایش درآمد میشود، اولین فکر معمولاً جذب مشتری بیشتر است.
اما جذب مشتری جدید هزینه دارد.
تبلیغات، تولید محتوا، کمپین و تخفیف همگی میتوانند Customer Acquisition Cost ایجاد کنند.
در مقابل، گاهی میتوان با همان تعداد مشتری فروش و سود بیشتری ایجاد کرد.
چطور؟
۱. افزایش میانگین فاکتور
فرض کنید روزانه ۱۰۰ سفارش دارید.
AOV فعلی:
۲۸۰ هزار تومان
فروش روزانه:
۲۸ میلیون تومان
اگر میانگین فاکتور به ۳۱۰ هزار تومان برسد:
فروش روزانه:
۳۱ میلیون تومان
اختلاف:
۳ میلیون تومان در روز
در ۳۰ روز:
۹۰ میلیون تومان افزایش فروش ماهانه
بدون افزایش تعداد سفارش.
البته افزایش AOV باید با ایجاد ارزش برای مشتری انجام شود، نه صرفاً افزایش بیمنطق قیمتها.
۲. Cross-Selling
یکی از روشهای افزایش میانگین سفارش، پیشنهاد محصول مکمل است.
برای مثال مشتری اسپرسو سفارش میدهد و در کنار آن یک کوکی یا کروسان نیز انتخاب میکند.
یا مشتری نوشیدنی سرد سفارش میدهد و یک دسر کوچک نیز به سفارش اضافه میشود.
اگر پیشنهاد مکمل بهدرستی طراحی شود، ارزش فاکتور افزایش پیدا میکند.
۳. Upselling
در Upselling تلاش میشود مشتری نسخهای با ارزش بالاتر از انتخاب اولیه خود تهیه کند.
این کار میتواند با سایز متفاوت، ترکیب ویژه یا گزینه Premium انجام شود.
اما پیشنهاد باید طبیعی باشد.
فشار بیش از حد برای فروش میتواند تجربه مشتری را خراب کند.
۴. Combo
طراحی Combo یکی از روشهای مؤثر برای افزایش ارزش سفارش است.
مثلاً:
قهوه + کروسان
قهوه + کوکی
نوشیدنی سرد + دسر
صبحانه + نوشیدنی گرم
اما Combo فقط زمانی مفید است که محاسبات حاشیه سود آن انجام شده باشد.
تخفیف زیاد ممکن است فروش را افزایش دهد ولی حاشیه سود را کاهش دهد.
۵. مهندسی منو یا Menu Engineering
همه آیتمهای منو ارزش اقتصادی یکسانی ندارند.
یک آیتم ممکن است بسیار محبوب اما کمسود باشد.
آیتم دیگری ممکن است حاشیه مشارکت خوبی داشته باشد اما فروش کمی داشته باشد.
Menu Engineering تلاش میکند منو را براساس دو شاخص مهم تحلیل کند:
محبوبیت
و
سودآوری
در یک چارچوب رایج، آیتمها به چهار گروه تقسیم میشوند.
Stars
محبوبیت بالا + سودآوری بالا
این آیتمها معمولاً باید جایگاه مناسبی در منو داشته باشند و کیفیت آنها بهشدت کنترل شود.
Plowhorses
محبوبیت بالا + سودآوری پایینتر
این محصولات فروش خوبی دارند اما ممکن است نیازمند بررسی Portion، قیمت یا هزینه مواد باشند.
Puzzles
محبوبیت پایین + سودآوری بالا
ممکن است محصول خوبی باشد اما مشتری آن را نمیبیند یا توضیح منو جذاب نیست.
جایگاه، نامگذاری، تصویر یا معرفی آن میتواند بررسی شود.
Dogs
محبوبیت پایین + سودآوری پایین
این آیتمها باید دقیقتر بررسی شوند.
گاهی حذف آنها منطقی است و گاهی نقش خاصی در تنوع منو دارند.
بنابراین حذف صرفاً براساس یک شاخص توصیه نمیشود.
Food Cost را برای هر محصول جداگانه محاسبه کنید
اگر فقط مجموع خرید ماهانه بررسی شود، تشخیص محصول مشکلدار سخت میشود.
برای هر آیتم بهتر است Recipe Cost مشخص باشد.
فرض کنید برای تهیه یک نوشیدنی:
قهوه: ۲۸ هزار تومان
شیر: ۲۲ هزار تومان
سیروپ: ۱۲ هزار تومان
سایر مواد و مصرف مستقیم: ۸ هزار تومان
هزینه مستقیم:
۷۰ هزار تومان
اگر قیمت فروش:
۲۵۰ هزار تومان
باشد، نسبت هزینه مواد مستقیم:
۷۰ ÷ ۲۵۰ × ۱۰۰
برابر با:
۲۸ درصد
خواهد بود.
این عدد باید برای محصولات مختلف محاسبه شود.
ضایعات؛ سودی که بیصدا از کافیشاپ خارج میشود
فرض کنید مجموعه ماهانه ۳۰۰ میلیون تومان مواد اولیه مصرف میکند.
اگر فقط ۵ درصد از مصرف به دلیل ضایعات قابل پیشگیری، Portion نامناسب، خطای آمادهسازی یا نگهداری ضعیف از بین برود:
۳۰۰ × ۵٪
برابر با:
۱۵ میلیون تومان در ماه
است.
در یک سال:
۱۸۰ میلیون تومان.
این مثال نشان میدهد چرا کنترل Waste میتواند به اندازه افزایش فروش اهمیت داشته باشد.
چه چیزهایی باعث ضایعات میشوند؟
دلایل رایج میتوانند شامل موارد زیر باشند:
آمادهسازی بیش از نیاز، نگهداری نامناسب، سفارشگذاری ضعیف مواد، نبود FIFO، خطای Recipe، Portion نامنظم، سفارش اشتباه، تنظیم نبودن آسیاب، دورریز شیر و تولید بیش از تقاضا.
به همین دلیل Waste باید ثبت شود.
چیزی که اندازهگیری نمیشود، معمولاً بهدرستی مدیریت نمیشود.
Recipe Standardization؛ استانداردسازی رسپی
فرض کنید یک باریستا برای یک نوشیدنی ۲۰ گرم ماده مصرف میکند و باریستای دیگر برای همان محصول ۳۰ گرم.
این اختلاف کوچک در صدها سفارش تبدیل به هزینه قابلتوجهی میشود.
بنابراین رسپی باید دقیق باشد.
وزن مواد، حجم، روش آمادهسازی و Portion باید استاندارد شوند.
این موضوع علاوه بر کنترل هزینه، ثبات کیفیت محصول را نیز افزایش میدهد.
قیمتگذاری فقط Cost Plus نیست
یکی از روشهای ساده قیمتگذاری این است که هزینه محصول محاسبه و ضریبی به آن اضافه شود.
اما قیمتگذاری حرفهای باید عوامل دیگری را نیز در نظر بگیرد:
ارزش ادراکشده، بازار هدف، قیمت رقبا، موقعیت برند، حاشیه مشارکت، ساختار هزینه و حساسیت مشتری به قیمت.
در نتیجه ممکن است دو محصول با Food Cost مشابه، قیمت فروش متفاوتی داشته باشند.
قیمت پایین همیشه مزیت رقابتی نیست
کافیشاپی که فقط با قیمت پایین رقابت میکند ممکن است وارد چرخه خطرناکی شود.
قیمت کمتر ← حاشیه مشارکت کمتر ← نیاز به تعداد سفارش بیشتر ← فشار بیشتر روی عملیات ← حساسیت بیشتر نسبت به کاهش فروش.
در مقابل، ایجاد ارزش از طریق کیفیت محصول، تجربه، سرعت، طراحی، سرویس و برند میتواند امکان قیمتگذاری منطقیتری ایجاد کند.
سرعت سرویس مستقیماً با درآمد ارتباط دارد
فرض کنید در ساعت شلوغی ۳۰ مشتری منتظر سفارش هستند.
اگر زمان آمادهسازی بیش از حد طولانی شود، بخشی از مشتریان ممکن است منصرف شوند یا تجربه ضعیفی داشته باشند.
به همین دلیل باید زمانهای مختلف اندازهگیری شوند:
زمان ثبت سفارش
زمان شروع آمادهسازی
زمان تولید
زمان تحویل
با این اطلاعات Bottleneck عملیات مشخص میشود.
یک اسپرسوساز قوی کافی نیست
گاهی مدیر تصور میکند با خرید اسپرسوساز حرفهای مشکل ظرفیت حل میشود.
اما Bottleneck ممکن است جای دیگری باشد:
آسیاب، یخساز، ماشین ظرفشویی، فضای کانتر، صندوق، باریستا، دسترسی به شیر، فضای آمادهسازی یا تحویل سفارش.
بنابراین سیستم باید End-to-End بررسی شود.
ظرفیت یخ را دستکم نگیرید
در کافیشاپهایی که فروش نوشیدنی سرد بالاست، کمبود یخ میتواند مستقیماً فروش را محدود کند.
انتخاب یخساز باید براساس مصرف واقعی، Peak Demand و شرایط محیطی انجام شود.
خرید دستگاه فقط براساس عبارت «تولید روزانه» بدون بررسی شرایط کارکرد میتواند باعث انتخاب اشتباه شود.
خرابی تجهیزات چه هزینهای دارد؟
هزینه خرابی فقط فاکتور تعمیرکار نیست.
فرض کنید یک دستگاه اصلی ۵ ساعت از مدار خارج شود.
اگر مجموعه در هر ساعت ۱۲ میلیون تومان فروش مرتبط با آن ظرفیت داشته باشد، بخشی از فروش بالقوه ممکن است از دست برود.
بنابراین:
Downtime Cost = هزینه تعمیر + فروش یا حاشیه مشارکت ازدسترفته + اثر عملیاتی
این موضوع هنگام انتخاب تجهیزات حرفهای اهمیت زیادی دارد.
تعمیرپذیری و قطعات را قبل از خرید بررسی کنید
ممکن است دستگاهی مشخصات فنی بسیار خوبی داشته باشد، اما اگر قطعات یا سرویس مناسب برای آن دشوار باشد، ریسک عملیاتی مجموعه افزایش پیدا میکند.
قبل از خرید تجهیزات کافیشاپ بهتر است موارد زیر بررسی شوند:
گارانتی، خدمات، قطعات مصرفی، تعمیرپذیری، سابقه برند، ظرفیت واقعی و تناسب دستگاه با حجم کاری.
آیا تجهیزات دست دوم باعث کاهش سرمایه اولیه میشوند؟
در بعضی پروژهها تجهیزات دست دوم میتوانند هزینه ورود را کاهش دهند، اما تصمیم باید دستگاهبهدستگاه گرفته شود.
سن، وضعیت فنی، سابقه تعمیر، قطعات، رسوب، نشتی، وضعیت موتور یا کمپرسور و امکان تست زیر بار باید بررسی شوند.
صرفاً ارزان بودن قیمت خرید معیار کافی نیست.
اگر دستگاه ارزان باعث تعمیرات مکرر یا توقف عملیات شود، هزینه واقعی آن ممکن است از یک دستگاه سالم بیشتر شود.
سرمایه را فقط روی چیزهایی که مشتری میبیند خرج نکنید
در پروژههای جدید گاهی بخش بزرگی از سرمایه به دکوراسیون اختصاص داده میشود و تجهیزات Back of House یا زیرساخت نادیده گرفته میشوند.
مشتری ممکن است سیستم تصفیه آب، فاضلاب، تهویه یا تجهیزات شستوشو را نبیند، اما عملکرد این بخشها روی کیفیت و عملیات مجموعه تأثیر مستقیم دارد.
بنابراین بودجه باید متعادل توزیع شود.
فروش صبح، ظهر و شب را جداگانه بررسی کنید
یک کافیشاپ ممکن است در شب بسیار شلوغ باشد اما صبح ظرفیت بلااستفاده داشته باشد.
در چنین شرایطی، بهجای تمرکز صرف روی جذب مشتری بیشتر در ساعت Peak، میتوان برای ساعات کمتقاضا محصول یا پیشنهاد مناسب طراحی کرد.
برای مثال:
صبحانه، قهوه بیرونبر، Combo صبحگاهی، محصولات بیکری تازه یا پیشنهادهای مخصوص ساعات خلوت.
هدف این است که از ظرفیت موجود مجموعه بهتر استفاده شود.
درآمد هر صندلی را اندازهگیری کنید
برای کافیشاپهای سالنمحور میتوان شاخصهایی مانند فروش به ازای صندلی را نیز بررسی کرد.
فرض کنید دو کافیشاپ هرکدام ۵۰ صندلی دارند.
کافیشاپ اول روزانه ۱۲۰ سفارش ثبت میکند.
کافیشاپ دوم ۲۲۰ سفارش.
صرف تعداد صندلی اطلاعات کافی درباره بهرهوری فضا ارائه نمیدهد.
نرخ گردش میز، مدت حضور مشتری، Takeaway و میانگین فاکتور نیز اهمیت دارند.
فروش به ازای مترمربع
یکی دیگر از شاخصهای قابل بررسی:
Sales per Square Meter
است.
دو مجموعه ممکن است فروش مشابهی داشته باشند اما یکی در فضای ۸۰ مترمربعی و دیگری در فضای ۲۵۰ مترمربعی فعالیت کند.
هزینه ملک، انرژی، نظافت، مبلمان و نیروی موردنیاز آنها متفاوت خواهد بود.
بنابراین بهرهوری فضا نیز باید در تحلیل اقتصادی دیده شود.
سود هر ساعت کاری را بررسی کنید
گاهی تمدید ساعات فعالیت لزوماً سودآور نیست.
فرض کنید کافیشاپ از ساعت ۱۲ شب تا ۲ صبح فقط ۵ میلیون تومان فروش دارد، اما برای همین دو ساعت باید هزینه نیروی انسانی، انرژی و سایر هزینههای اضافی پرداخت شود.
ممکن است ادامه فعالیت همچنان سودآور باشد یا نباشد.
راه تشخیص، اندازهگیری Incremental Revenue و Incremental Cost همان بازه زمانی است.
تخفیف را قبل از اجرا محاسبه کنید
فرض کنید محصولی:
۳۰۰ هزار تومان قیمت فروش
و ۱۰۰ هزار تومان هزینه متغیر مستقیم دارد.
حاشیه مشارکت:
۲۰۰ هزار تومان.
حالا تخفیف ۲۰ درصدی اعمال میشود.
قیمت جدید:
۲۴۰ هزار تومان
اگر هزینه متغیر ثابت بماند:
حاشیه مشارکت جدید:
۱۴۰ هزار تومان.
یعنی حاشیه مشارکت هر سفارش از ۲۰۰ به ۱۴۰ هزار تومان کاهش پیدا کرده است.
برای جبران این کاهش باید تعداد بیشتری محصول فروخته شود.
بنابراین کمپین تخفیف باید براساس Contribution Margin طراحی شود، نه فقط افزایش تعداد سفارش.
چرا بعضی کافیشاپهای شلوغ سود کمی دارند؟
شلوغی الزاماً معادل سودآوری نیست.
دلایل احتمالی میتوانند شامل موارد زیر باشند:
Food Cost بالا، تخفیف زیاد، اجاره سنگین، نیروی بیش از نیاز، ضایعات بالا، قیمتگذاری اشتباه، سفارشهای کمارزش، هزینه تعمیرات، مدیریت ضعیف موجودی و هزینه بالای فروش آنلاین.
بنابراین باید از مفهوم:
Busy Café
به مفهوم:
Profitable Café
حرکت کرد.
مشتری وفادار چه اثری بر اقتصاد کافیشاپ دارد؟
اگر مشتری تجربه مناسبی داشته باشد و دوباره برگردد، کسبوکار برای هر خرید مجدد الزاماً به همان سطح هزینه جذب اولیه نیاز ندارد.
به همین دلیل Customer Retention یکی از اجزای مهم اقتصاد کافیشاپ است.
کیفیت ثابت، سرعت مناسب، رفتار کارکنان، محیط، برنامه وفاداری و شناخت مشتریان میتوانند بر بازگشت مشتری تأثیر بگذارند.
فقط فروش را اندازه نگیرید؛ نرخ بازگشت مشتری را هم ببینید
اگر تعداد زیادی مشتری برای اولین بار وارد مجموعه شوند اما تعداد کمی بازگردند، ممکن است مشکلی در محصول یا تجربه وجود داشته باشد.
در مقابل، افزایش سهم مشتریان تکراری میتواند نشانه مثبتی برای پایداری فروش باشد.
سیستم POS یا باشگاه مشتریان میتواند در اندازهگیری این شاخص کمک کند.
داشبورد مالی پیشنهادی برای کافیشاپ
یک مدیر حرفهای بهتر است حداقل این شاخصها را در یک داشبورد مشاهده کند:
| شاخص | کاربرد |
|---|---|
| فروش روزانه | بررسی عملکرد روز |
| تعداد سفارش | سنجش حجم تراکنش |
| میانگین فاکتور | ارزش متوسط هر سفارش |
| Food Cost | کنترل هزینه مواد |
| Labor Cost | کنترل هزینه نیروی انسانی |
| Waste | کنترل ضایعات |
| Contribution Margin | بررسی ارزش اقتصادی فروش |
| Break-Even | حداقل فروش لازم |
| Net Profit | سود نهایی |
| Peak Hour Sales | بررسی ساعات پرترافیک |
| Sales per Seat | بهرهوری سالن |
| Sales per m² | بهرهوری فضا |
| Repeat Customer Rate | سنجش بازگشت مشتری |
وقتی این اعداد کنار یکدیگر قرار بگیرند، مدیریت کافیشاپ از حدس و تجربه شخصی فاصله میگیرد و به سمت مدیریت دادهمحور حرکت میکند.
یک تغییر کوچک چقدر روی سود سالانه اثر دارد؟
فرض کنید کافیشاپ روزانه ۱۲۰ سفارش دارد.
اگر تنها بتوانید بدون کاهش رضایت مشتری، حاشیه مشارکت متوسط هر سفارش را ۲۰ هزار تومان بهبود دهید:
۱۲۰ × ۲۰٬۰۰۰
برابر با:
۲٫۴ میلیون تومان در روز.
در ۳۰ روز:
۷۲ میلیون تومان.
در ۱۲ ماه:
۸۶۴ میلیون تومان
اختلاف بالقوه ایجاد میشود.
این مثال فرضی نشان میدهد که گاهی اصلاح جزئی در منو، Waste یا خرید مواد میتواند در مقیاس سالانه اثر قابلتوجهی داشته باشد.
قبل از افزایش قیمت، این موارد را بررسی کنید
افزایش قیمت یکی از ابزارهای مدیریت حاشیه سود است، اما تنها ابزار نیست.
قبل از آن میتوان بررسی کرد:
آیا ضایعات بالاست؟
آیا Portion استاندارد است؟
آیا خرید مواد اولیه بهینه است؟
آیا محصول کمسود غیرضروری در منو وجود دارد؟
آیا ترکیب فروش مناسب است؟
آیا Cross-Sell انجام میشود؟
آیا هزینه بستهبندی کنترل شده؟
آیا ساعات کمبازده وجود دارد؟
آیا نیروی انسانی متناسب با تقاضا شیفتبندی شده؟
پس از پاسخ به این پرسشها تصمیم قیمتگذاری دقیقتر خواهد بود.
تجهیزات مناسب میتوانند هزینه پنهان را کاهش دهند
تجهیزات مناسب فقط برای افزایش سرعت نیستند.
دستگاهی که با ظرفیت پروژه هماهنگ باشد میتواند در کاهش توقف، دوبارهکاری، اتلاف مواد و فشار عملیاتی نقش داشته باشد.
اما این مزایا باید با قیمت خرید و TCO مقایسه شوند.
هدف خرید «گرانترین دستگاه» نیست.
هدف انتخاب دستگاهی است که برای مدل کسبوکار اقتصادی و عملیاتی مناسب باشد.
مشاوره تجهیزات قبل از خرید، نه بعد از آن
بخش قابلتوجهی از اشتباهات تجهیز کافیشاپ زمانی رخ میدهد که ابتدا دستگاه خریداری شده و بعد درباره جانمایی، برق، آب یا ظرفیت تصمیم گرفته میشود.
ترتیب منطقی بهتر است چنین باشد:
منو ← حجم فروش هدف ← Peak Demand ← Workflow ← زیرساخت ← انتخاب ظرفیت دستگاه ← انتخاب مدل
به این ترتیب احتمال خرید تجهیز کمظرفیت یا بیشازحد بزرگ کاهش پیدا میکند.
برای بررسی تجهیزات متناسب با پروژه کافیشاپ، رستوران یا بیکری میتوانید با هژیر شاپ در ارتباط باشید.
شماره تماس: 09331420092
تلگرام و اینستاگرام: @hazhirshop
قبل از افتتاح این ۱۰ عدد را بدانید
اگر قصد راهاندازی کافیشاپ در سال ۱۴۰۵ دارید، بهتر است پیش از افتتاح حداقل این ۱۰ عدد مشخص باشند:
۱. کل سرمایه اولیه
۲. سرمایه در گردش
۳. هزینه ثابت ماهانه
۴. هزینه متغیر هر سفارش یا نسبت هزینه متغیر
۵. میانگین فاکتور هدف
۶. تعداد سفارش موردنیاز روزانه
۷. نقطه سربهسر
۸. ظرفیت سفارش در Peak Hour
۹. فروش هدف ماهانه
۱۰. سناریوی بازگشت سرمایه
اگر این اعداد مشخص باشند، بسیاری از تصمیمات درباره ملک، منو، تعداد کارکنان و تجهیزات دقیقتر خواهند شد.
از «چقدر درآمد دارد؟» به «مدل اقتصادی من چیست؟»
در ابتدای مقاله سؤال این بود:
درآمد کافیشاپ در سال ۱۴۰۵ چقدر است؟
حالا مشخص است که پاسخ حرفهای یک عدد ثابت نیست.
باید مدل را ساخت:
تعداد سفارش × میانگین فاکتور ← فروش
سپس:
فروش – هزینههای متغیر ← حاشیه مشارکت
بعد:
حاشیه مشارکت – هزینههای ثابت ← نتیجه عملیاتی
و در نهایت باید هزینههای مالی، مالیات، استهلاک و سایر اقلام مرتبط با ساختار واقعی کسبوکار نیز برای رسیدن به سود نهایی در نظر گرفته شوند.
این مدل بسیار ارزشمندتر از تکیه بر جملههایی مانند «کافیشاپ ماهی فلان مقدار سود دارد» است.
در بخش چهارم چه چیزهایی بررسی میشوند؟
در بخش پایانی مقاله به سؤالهایی میرسیم که معمولاً قبل از سرمایهگذاری پرسیده میشوند:
آیا کافیشاپ در سال ۱۴۰۵ هنوز کسبوکار سودآوری است؟
با سرمایه محدود چه مدلی منطقیتر است؟
چرا بعضی کافیشاپها با وجود فروش بالا شکست میخورند؟
چطور قبل از راهاندازی درآمد را تخمین بزنیم؟
چطور ریسک سرمایهگذاری را کاهش دهیم؟
بخش چهارم: آیا کافیشاپ در سال ۱۴۰۵ سودآور است؟ جمعبندی، FAQ و چکلیست نهایی
بعد از بررسی فروش، هزینه، نقطه سربهسر، سرمایه اولیه، ROI، Food Cost و ظرفیت تجهیزات، حالا میتوان به سؤال اصلی مقاله پاسخ دقیقتری داد:
درآمد کافیشاپ در سال ۱۴۰۵ چقدر است؟
پاسخ این است:
هیچ عدد ثابتی برای همه کافیشاپها وجود ندارد.
درآمد و سود یک کافیشاپ حاصل یک مدل اقتصادی است که از متغیرهایی مانند تعداد سفارش، میانگین فاکتور، ساختار هزینه، اجاره، حقوق، ترکیب منو، ضایعات، ظرفیت تجهیزات، سرعت سرویس و نرخ بازگشت مشتری شکل میگیرد.
به همین دلیل اگر فردی بگوید:
«یک کافیشاپ ماهانه ۵۰۰ میلیون تومان سود دارد»
یا:
«درآمد کافیشاپ حداقل یک میلیارد تومان است»
بدون اینکه مدل مالی و ساختار هزینه را توضیح دهد، این اعداد ارزش تحلیلی چندانی ندارند.
آنچه باید محاسبه شود، اقتصاد کافیشاپ شما است.
آیا راهاندازی کافیشاپ در سال ۱۴۰۵ هنوز سودآور است؟
بله، کافیشاپ میتواند یک کسبوکار سودآور باشد؛ اما سودآوری آن تضمینشده نیست.
موفقیت بیشتر زمانی محتمل است که چند بخش اصلی همزمان درست طراحی شوند:
- انتخاب ملک متناسب با بازار هدف
- اجاره قابلتحمل نسبت به ظرفیت فروش
- منوی مهندسیشده
- قیمتگذاری صحیح
- کنترل Food Cost
- کنترل ضایعات
- تجهیزات متناسب با ظرفیت
- Workflow مناسب
- مدیریت نیروی انسانی
- کنترل Cash Flow
- اندازهگیری KPIهای مالی و عملیاتی
- تمرکز بر بازگشت مشتری
اگر فقط یکی از این اجزا ضعیف باشد، ممکن است فشار زیادی روی کل مدل کسبوکار ایجاد کند.
کافیشاپ با چه تعداد مشتری سودآور میشود؟
برای این سؤال نیز عدد ثابت وجود ندارد.
فرض کنید کافیشاپی برای رسیدن به نقطه سربهسر به ۶۰۰ میلیون تومان فروش در ماه نیاز دارد.
اگر میانگین هر فاکتور ۳۰۰ هزار تومان باشد:
۶۰۰٬۰۰۰٬۰۰۰ ÷ ۳۰۰٬۰۰۰
برابر با:
۲۰۰۰ سفارش در ماه
اگر مجموعه ۳۰ روز فعالیت کند:
۲۰۰۰ ÷ ۳۰
حدود:
۶۷ سفارش در روز
بنابراین در این مثال، تعداد سفارش روزانه موردنیاز برای سربهسر شدن تقریباً ۶۷ سفارش است.
اما اگر میانگین فاکتور به ۴۰۰ هزار تومان افزایش پیدا کند:
۶۰۰٬۰۰۰٬۰۰۰ ÷ ۴۰۰٬۰۰۰
برابر با:
۱۵۰۰ سفارش در ماه
یا:
۵۰ سفارش در روز
این محاسبه نشان میدهد که تعداد مشتری بهتنهایی معیار کافی نیست.
ارزش هر سفارش نیز اهمیت زیادی دارد.
یک کافیشاپ کوچک بهتر است یا بزرگ؟
بزرگتر بودن الزاماً به معنی سودآورتر بودن نیست.
کافیشاپ بزرگ معمولاً:
اجاره بالاتر، نیروی بیشتر، تجهیزات بیشتر، هزینه انرژی بالاتر و سرمایه اولیه بیشتری نیاز دارد.
در مقابل، ظرفیت فروش آن نیز ممکن است بیشتر باشد.
کافیشاپ کوچک میتواند هزینه ثابت کمتری داشته باشد، اما ظرفیت سالن و تعداد سفارش آن محدودتر است.
بنابراین معیار صحیح انتخاب این نیست که:
«کافیشاپ بزرگ بهتر است یا کوچک؟»
بلکه باید پرسید:
«کدام مدل بهترین بازده را نسبت به سرمایه و بازار هدف من ایجاد میکند؟»
اگر سرمایه محدود باشد چه کنیم؟
اگر سرمایه محدود است، یکی از اشتباهات رایج تلاش برای اجرای پروژهای بزرگتر از توان مالی واقعی است.
گاهی مدل کوچکتر با کنترل هزینه بهتر میتواند منطقیتر باشد.
برای مثال ممکن است مدلهایی مانند:
- Coffee Takeaway
- Coffee Kiosk
- کافه کوچک محلی
- کافه بیکری جمعوجور
- کانتر قهوه داخل مجموعه دیگر
به سرمایه کمتری نسبت به یک کافیشاپ بزرگ سالنمحور نیاز داشته باشند.
البته هر مدل بازار و محدودیتهای خاص خود را دارد.
تمام سرمایه را خرج افتتاح نکنید
یکی از مهمترین توصیههای مالی برای راهاندازی کافیشاپ این است:
تمام سرمایه را برای روز افتتاح خرج نکنید.
ممکن است کافیشاپ از روز اول به فروش هدف نرسد.
هزینههایی مانند:
اجاره، حقوق، مواد اولیه، انرژی و بازاریابی
از همان ماه اول وجود دارند.
به همین دلیل داشتن سرمایه در گردش اهمیت زیادی دارد.
کسبوکاری که نقدینگی کافی ندارد ممکن است حتی با وجود مدل خوب، تحت فشار مالی قرار بگیرد.
چرا بعضی کافیشاپها با وجود فروش بالا شکست میخورند؟
دلایل متعددی وجود دارد.
هزینه ثابت بیش از حد
اگر اجاره، حقوق و سایر هزینههای ثابت خیلی بالا باشند، نقطه سربهسر افزایش پیدا میکند.
در این شرایط کافیشاپ مجبور است فقط برای زنده ماندن حجم بالایی از فروش ایجاد کند.
Food Cost کنترلنشده
اگر هزینه مواد اولیه بهطور منظم بررسی نشود، افزایش قیمت خرید یا Portion نامناسب میتواند حاشیه سود را کاهش دهد.
قیمتگذاری اشتباه
قیمت بسیار پایین ممکن است فروش ایجاد کند، اما اگر حاشیه مشارکت کافی نباشد، حجم فروش بالا نیز مشکل را حل نمیکند.
ضایعات
دورریز شیر، قهوه، مواد بیکری، میوه و سایر مواد میتواند سود را بهصورت نامحسوس کاهش دهد.
تجهیزات نامناسب
دستگاه کمظرفیت میتواند در ساعات شلوغ باعث از دست رفتن فروش شود.
دستگاه بیشازحد بزرگ نیز ممکن است سرمایه اولیه را بدون ضرورت افزایش دهد.
سرمایه در گردش ناکافی
گاهی پروژه قبل از رسیدن به فروش پایدار با کمبود نقدینگی مواجه میشود.
درآمد کافیشاپ در شهرهای مختلف متفاوت است
موقعیت جغرافیایی روی چند متغیر کلیدی اثر میگذارد:
- اجاره
- قیمت فروش
- الگوی مصرف مشتری
- ساعات Peak
- قدرت خرید
- سطح رقابت
- هزینه نیروی انسانی
- سبک منوی مناسب
بنابراین حتی دو کافیشاپ با متراژ یکسان در دو منطقه مختلف ممکن است مدل اقتصادی بسیار متفاوتی داشته باشند.
لوکیشن خوب دقیقاً یعنی چه؟
لوکیشن خوب فقط خیابان گرانقیمت نیست.
یک موقعیت مناسب باید با مدل کسبوکار هماهنگ باشد.
برای مثال:
یک Coffee Takeaway به تردد سریع و Visibility بالا نیاز دارد.
کافهای با تمرکز روی دورهمی ممکن است به پارکینگ، فضای نشستن و محیط آرام اهمیت بیشتری بدهد.
کافه بیکری صبحگاهی ممکن است از نزدیکی دفاتر، مراکز تجاری یا مناطق مسکونی پرتردد سود ببرد.
در نتیجه انتخاب ملک باید بر اساس Customer Journey انجام شود.
قبل از اجاره ملک این ۱۲ مورد را بررسی کنید
۱. تردد مشتری هدف
۲. دید تابلو
۳. دسترسی پیاده
۴. دسترسی خودرو
۵. پارکینگ
۶. رقبای نزدیک
۷. برق موجود
۸. آب
۹. فاضلاب
۱۰. تهویه
۱۱. محدودیتهای ساختمان
۱۲. اجاره نسبت به ظرفیت فروش
پس از آن باید بررسی شود که آیا مدل مالی در این ملک به نقطه سربهسر منطقی میرسد یا خیر.
آیا دکوراسیون باعث افزایش درآمد میشود؟
دکوراسیون میتواند روی تجربه مشتری، برندینگ و تمایل به اشتراکگذاری تصاویر اثر بگذارد، اما بهتنهایی کافی نیست.
اگر طراحی بسیار زیبا باشد اما:
سفارش دیر آماده شود، کیفیت محصول نوسان داشته باشد، کانتر Workflow ضعیفی داشته باشد یا قیمتگذاری نامناسب باشد،
دکوراسیون نمیتواند مشکلات عملیاتی را جبران کند.
طراحی حرفهای زمانی ارزشمند است که:
زیبایی + عملکرد + هویت برند
در کنار یکدیگر قرار بگیرند.
آیا منوی بزرگتر فروش بیشتری ایجاد میکند؟
نه الزاماً.
منوی بزرگتر میتواند:
موجودی پیچیدهتر، Waste بیشتر، آموزش سختتر، سرعت سرویس کمتر و کنترل کیفیت دشوارتر ایجاد کند.
در مقابل، منوی بیش از حد محدود نیز ممکن است نیاز بازار را پوشش ندهد.
بهترین منو معمولاً منویی است که:
تنوع کافی دارد، عملیات آن قابلکنترل است و محصولات آن بر اساس فروش و سودآوری تحلیل شدهاند.
آیتم پرفروش همیشه بهترین آیتم منو نیست
فرض کنید یک محصول روزانه ۸۰ عدد فروش دارد اما حاشیه مشارکت هر واحد آن پایین است.
آیتم دیگری فقط ۴۰ عدد فروش دارد اما حاشیه مشارکت بسیار بیشتری ایجاد میکند.
برای تصمیمگیری باید هر دو شاخص بررسی شوند:
محبوبیت + Contribution Margin
به همین دلیل Menu Engineering اهمیت دارد.
درآمد بیشتر یا سود بیشتر؟
هدف اصلی کسبوکار فقط افزایش Revenue نیست.
گاهی کاهش اندک فروش همراه با بهبود حاشیه سود میتواند نتیجه اقتصادی بهتری ایجاد کند.
مدیر کافیشاپ باید این سؤال را بپرسد:
از هر یک میلیون تومان فروش، در نهایت چه مقدار سود باقی میماند؟
این عدد کیفیت درآمد را بهتر نشان میدهد.
نقطه سربهسر را هر ماه بهروزرسانی کنید
Break-Even یک عدد دائمی نیست.
اگر اجاره افزایش یابد، حقوق تغییر کند، قیمت مواد اولیه بالا برود یا قیمت فروش اصلاح شود، نقطه سربهسر نیز تغییر میکند.
بنابراین بهتر است ماهانه یا هنگام تغییر عمده هزینهها، محاسبات دوباره انجام شوند.
نقطه سربهسر روزانه را روی داشبورد قرار دهید
فرض کنید Break-Even ماهانه:
۷۵۰ میلیون تومان
باشد.
فعالیت:
۳۰ روز
در این صورت Target ساده روزانه:
۲۵ میلیون تومان
است.
اگر میانگین فاکتور:
۳۵۰ هزار تومان
باشد:
۲۵٬۰۰۰٬۰۰۰ ÷ ۳۵۰٬۰۰۰
حدود:
۷۲ سفارش در روز
میشود.
وقتی این عدد جلوی چشم مدیر باشد، گزارش فروش مفهوم عملیاتی پیدا میکند.
شاخصهای حیاتی که باید هر هفته بررسی شوند
برای مدیریت دقیقتر کافیشاپ، حداقل این اعداد را پایش کنید:
| شاخص | سؤال مدیریتی |
|---|---|
| فروش | چقدر فروختیم؟ |
| Orders | چند سفارش داشتیم؟ |
| AOV | میانگین هر فاکتور چقدر بود؟ |
| Food Cost | چه مقدار فروش صرف مواد شد؟ |
| Waste | چقدر دورریز داشتیم؟ |
| Labor Cost | هزینه نیروی انسانی چقدر بود؟ |
| Contribution Margin | چه مقدار برای پوشش هزینه ثابت باقی ماند؟ |
| Break-Even | حداقل فروش لازم چقدر است؟ |
| Net Profit | واقعاً چقدر سود کردیم؟ |
| Repeat Rate | چند مشتری برگشتند؟ |
| Peak Sales | بیشترین فشار چه زمانی بوده؟ |
| Downtime | تجهیزات چقدر متوقف بودهاند؟ |
چکلیست مالی قبل از راهاندازی کافیشاپ
قبل از اینکه قرارداد ملک را امضا کنید، بهتر است موارد زیر مشخص شوند:
- بودجه کل پروژه
- بودجه تجهیزات
- هزینه طراحی و اجرا
- هزینه تأسیسات
- سرمایه در گردش
- هزینه ثابت ماهانه
- نسبت هزینه متغیر
- میانگین فاکتور هدف
- تعداد سفارش هدف
- نقطه سربهسر
- ظرفیت تجهیزات
- ظرفیت Peak Hour
- سناریوی محافظهکارانه
- سناریوی پایه
- سناریوی خوشبینانه
- دوره بازگشت سرمایه
اگر چند مورد از این اطلاعات مشخص نیست، تصمیمگیری هنوز به داده بیشتری نیاز دارد.
چکلیست تجهیزات قبل از خرید
برای هر دستگاه حداقل موارد زیر بررسی شوند:
- ظرفیت واقعی
- ظرفیت موردنیاز پروژه
- برق مصرفی
- ابعاد
- فضای نصب
- آب و فاضلاب موردنیاز
- مصرف انرژی
- خدمات پس از فروش
- دسترسی به قطعات
- هزینه تعمیر
- مدت توقف احتمالی
- امکان سرویس
- گارانتی
- TCO
- قابلیت ارتقا در صورت رشد فروش
این بررسی میتواند از خرید دستگاه نامتناسب با پروژه جلوگیری کند.
قبل از خرید اسپرسوساز فقط تعداد گروپ را نبینید
در انتخاب اسپرسوساز باید موارد دیگری نیز بررسی شوند:
- Peak Hour
- تعداد نوشیدنی شیری
- تعداد باریستا
- ظرفیت بخار
- تعداد آسیاب
- Workflow بار
- سرعت شستوشو
- تأمین آب
- برق
- فضای نصب
ممکن است یک دستگاه از نظر تعداد گروپ مناسب به نظر برسد، اما از نظر ظرفیت واقعی عملیات بهترین گزینه نباشد.
طراحی کانتر چه ارتباطی با درآمد دارد؟
کانتر ضعیف میتواند باعث شود کارکنان مدام مسیرهای غیرضروری طی کنند.
اگر باریستا برای شیر، یخ، لیوان، سینک یا مواد اولیه مجبور باشد مرتب جابهجا شود، زمان تولید افزایش پیدا میکند.
در ساعات Peak همین چند ثانیه در صدها سفارش ضرب میشوند.
به همین دلیل طراحی کانتر باید براساس Workflow واقعی انجام شود.
هزینه توقف دستگاه را محاسبه کنید
برای تجهیزات حیاتی مانند اسپرسوساز، آسیاب، یخساز یا ماشین ظرفشویی بهتر است سناریوی خرابی داشته باشید.
فرض کنید دستگاهی ۴ ساعت متوقف شود و در این مدت ۵۰ سفارش بالقوه از دست برود.
اگر حاشیه مشارکت هر سفارش ۱۸۰ هزار تومان باشد:
۵۰ × ۱۸۰٬۰۰۰
برابر با:
۹ میلیون تومان حاشیه مشارکت ازدسترفته
است.
اگر هزینه تعمیر نیز ۶ میلیون تومان باشد، اثر اقتصادی این خرابی میتواند حداقل ۱۵ میلیون تومان باشد.
این نگاه باعث میشود تصمیم خرید فقط براساس قیمت اولیه گرفته نشود.
آیا خرید تجهیزات گرانتر میتواند اقتصادی باشد؟
گاهی بله و گاهی خیر.
اگر اختلاف قیمت یک دستگاه:
۲۰۰ میلیون تومان
باشد، اما دستگاه بهتر سالانه:
- خرابی کمتر
- سرعت بیشتر
- Waste کمتر
- مصرف انرژی پایینتر
ایجاد کند، ممکن است اختلاف قیمت در طول دوره استفاده جبران شود.
اما اگر کافیشاپ ظرفیت کمی دارد و از توان دستگاه استفاده نمیکند، خرید مدل گرانتر ممکن است بازده مناسبی نداشته باشد.
بنابراین همیشه:
Price ← Cost ← Capacity ← TCO ← ROI
را کنار هم ببینید.
آیا میتوان قبل از افتتاح درآمد کافیشاپ را پیشبینی کرد؟
پیشبینی قطعی ممکن نیست.
اما میتوان برآورد ساخت.
برای این کار:
مرحله اول:
ترافیک بالقوه منطقه را بررسی کنید.
مرحله دوم:
Conversion احتمالی را تخمین بزنید.
مرحله سوم:
تعداد سفارش روزانه را در سه سناریو محاسبه کنید.
مرحله چهارم:
AOV را تخمین بزنید.
مرحله پنجم:
فروش را محاسبه کنید.
مرحله ششم:
هزینههای متغیر و ثابت را کسر کنید.
مرحله هفتم:
نقطه سربهسر و Cash Flow را بررسی کنید.
این روش بسیار دقیقتر از استفاده از درآمد کافیشاپ دیگران است.
یک مدل ساده پیشبینی درآمد
فرض کنید سناریوی پایه شما چنین باشد:
روزانه:
۱۲۰ سفارش
میانگین فاکتور:
۳۲۰ هزار تومان
۳۰ روز فعالیت:
۱۲۰ × ۳۲۰٬۰۰۰ × ۳۰
فروش:
۱ میلیارد و ۱۵۲ میلیون تومان
اگر هزینه متغیر:
۳۶ درصد
باشد:
حدود ۴۱۴٫۷ میلیون تومان
حاشیه مشارکت:
حدود ۷۳۷٫۳ میلیون تومان
اگر هزینه ثابت:
۵۲۰ میلیون تومان
باشد:
نتیجه عملیاتی مدل:
حدود ۲۱۷٫۳ میلیون تومان
خواهد بود.
باز هم تأکید میشود این عدد یک سناریوی آموزشی است و پیشبینی بازار نیست.
تست حساسیت؛ مهمتر از یک پیشبینی ساده
فقط یک سناریو نسازید.
فرض کنید در مثال قبل تعداد سفارش از ۱۲۰ به ۹۰ کاهش پیدا کند.
فروش ماهانه:
۹۰ × ۳۲۰٬۰۰۰ × ۳۰
برابر با:
۸۶۴ میلیون تومان
در همان ساختار هزینه، سود میتواند بهشدت کاهش پیدا کند.
با تست سناریوها متوجه میشوید کسبوکار نسبت به کدام متغیر حساستر است.
سه سؤال قبل از افتتاح
از خودتان بپرسید:
اگر فروش ۳۰ درصد کمتر از پیشبینی باشد، چه میشود؟
آیا سرمایه در گردش کافی داریم؟
اگر مواد اولیه ۲۰ درصد گرانتر شوند، چه میشود؟
آیا منو هنوز حاشیه مناسبی دارد؟
اگر دستگاه اصلی یک روز از مدار خارج شود، چه میشود؟
آیا Backup Plan داریم؟
مدلی که برای این شرایط آمادگی داشته باشد، ریسک عملیاتی کمتری دارد.
FAQ | سؤالات متداول درباره درآمد کافیشاپ در سال ۱۴۰۵
درآمد کافیشاپ در ماه چقدر است؟
عدد ثابتی وجود ندارد. فروش ماهانه از حاصل ضرب تعداد سفارش روزانه، میانگین فاکتور و روزهای فعالیت به دست میآید. برای محاسبه سود نیز باید هزینههای متغیر و ثابت کسر شوند.
سود کافیشاپ چند درصد است؟
درصد ثابتی برای همه کافیشاپها وجود ندارد. حاشیه سود به اجاره، حقوق، Food Cost، قیمتگذاری، تعداد سفارش، میانگین فاکتور و ساختار عملیات بستگی دارد.
کافیشاپ روزانه چند مشتری نیاز دارد؟
ابتدا باید فروش سربهسر روزانه را محاسبه کرد و سپس آن را بر میانگین فاکتور تقسیم کرد. نتیجه، تعداد سفارش تقریبی موردنیاز را نشان میدهد.
نقطه سربهسر کافیشاپ چیست؟
سطحی از فروش است که در آن حاشیه مشارکت حاصل از فروش، هزینههای ثابت را پوشش میدهد و سود و زیان عملیاتی تقریباً صفر میشود.
آیا کافیشاپ در سال ۱۴۰۵ سودآور است؟
میتواند سودآور باشد، اما نتیجه به مدل مالی، موقعیت، هزینهها، منو، مدیریت و ظرفیت عملیات بستگی دارد. هیچ تضمین عمومی برای سودآوری وجود ندارد.
برای کافیشاپ کوچک چقدر سرمایه لازم است؟
یک عدد ثابت وجود ندارد. سرمایه به شهر، ملک، متراژ، دکوراسیون، تجهیزات، منو و سرمایه در گردش بستگی دارد. بهتر است بودجه به تفکیک هر بخش محاسبه شود.
چه چیزی بیشترین تأثیر را روی سود کافیشاپ دارد؟
معمولاً ترکیبی از تعداد سفارش، میانگین فاکتور، Food Cost، هزینه ثابت، ضایعات و بهرهوری نیروی انسانی اثرگذار است.
آیا فروش بالا یعنی کافیشاپ سودآور است؟
خیر. ممکن است فروش زیاد باشد اما هزینهها نیز بالا باشند. حاشیه سود و Cash Flow باید جداگانه بررسی شوند.
چه تجهیزاتی بیشترین تأثیر را روی درآمد دارند؟
تجهیزاتی که در مسیر اصلی تولید قرار دارند، مانند اسپرسوساز، آسیاب، یخساز، بلندر و تجهیزات شستوشو، در صورت کمبود ظرفیت میتوانند Bottleneck ایجاد کنند.
چطور سود کافیشاپ را بیشتر کنیم؟
افزایش AOV، کاهش Waste، Menu Engineering، کنترل Food Cost، بهبود Workflow، بهینهسازی شیفتها و افزایش Customer Retention از مهمترین مسیرها هستند.
نتیجهگیری: درآمد کافیشاپ را حدس نزنید؛ محاسبه کنید
اگر بخواهیم کل مقاله را در یک جمله خلاصه کنیم:
درآمد کافیشاپ یک عدد از پیش تعیینشده نیست؛ نتیجه یک مدل مالی و عملیاتی است.
برای تصمیمگیری صحیح باید بدانید:
چند سفارش خواهید داشت؟
میانگین فاکتور چقدر است؟
هزینه متغیر هر سفارش چقدر است؟
هزینه ثابت ماهانه چقدر است؟
نقطه سربهسر کجاست؟
Peak Hour چه حجمی دارد؟
تجهیزات چه ظرفیتی باید داشته باشند؟
چقدر سرمایه در گردش نیاز دارید؟
و سرمایه چه زمانی میتواند بازگردد؟
وقتی این اعداد مشخص شوند، خرید تجهیزات، انتخاب ملک، استخدام نیرو و طراحی منو نیز هدفمندتر خواهند شد.
مشاوره راهاندازی و خرید تجهیزات کافیشاپ
اگر در مرحله راهاندازی کافیشاپ، رستوران، کافهبیکری یا توسعه مجموعه خود هستید، بهتر است تجهیزات را براساس ظرفیت واقعی کسبوکار انتخاب کنید.
هژیر شاپ در زمینه تأمین تجهیزات کافیشاپ، رستوران، بیکری و آشپزخانه صنعتی فعالیت دارد.
برای مشاوره و انتخاب تجهیزات:
تلفن: 09331420092
تلگرام و اینستاگرام: @hazhirshop
وبسایت: HazhirShop.ir
تجربه شما میتواند به دیگران کمک کند
اگر در حال حاضر کافیشاپ دارید یا تجربه راهاندازی کافه، کافهبیکری یا رستوران داشتهاید، بعد از ورود به سایت تجربه خود را در بخش دیدگاهها ثبت کنید.
برای مفیدتر شدن کامنت میتوانید بنویسید:
- شهر فعالیت
- مدل کافیشاپ
- متراژ تقریبی
- تعداد سفارش روزانه
- مهمترین هزینه
- بزرگترین چالش
- تجهیزاتی که بیشترین استفاده را دارند
- اشتباهی که اگر دوباره شروع میکردید تکرار نمیکردید
تجربههای واقعی مدیران میتواند به تکمیل این راهنما و تصمیمگیری بهتر سایر کاربران هژیر شاپ کمک کند.
پیشنهاد برای مطالعه بیشتر
برای ادامه مطالعه میتوانید به بخش وبلاگ هژیر شاپ مراجعه کنید و مطالب مرتبط با راهاندازی، توسعه و مدیریت تجهیزات کافیشاپ را بررسی کنید.
موضوعاتی که بیشترین ارتباط را با این مقاله دارند:
- تجهیز شعبه دوم کافه و رستوران؛ اشتباهاتی که گران تمام میشوند
- روشهای کاهش هزینه تجهیز کافیشاپ
- چه زمانی باید تجهیزات کافیشاپ را تعویض کنیم؟
- اهمیت طراحی و دکوراسیون کافیشاپ
- نورپردازی کافیشاپ و تأثیر آن بر فروش
- راهنمای انتخاب تجهیزات کافهبیکری
- تجهیزات موردنیاز برای راهاندازی کافیشاپ
- راهنمای ظرفیتسنجی تجهیزات قبل از خرید
آدرس وبلاگ:
https://hazhirshop.ir/weblog/